Razlog za nervozu investitora: 102 milijarde EU bankarskih dugova

Rizične finansijske obveznice pokazale su najbolje kreditne performanse tokom 2015. godine, ali su prošlogodišnji prihodi zbrisani zbog slabijih zarada. Zato je ono što je bila prošlogodišnja sigurna stvar za ulagače, na kreditnim tržištima ubrzo postala ovogodišnja noćna mora za investitore u obveznice.

Najrizičniji povraćaji, oni koji su generisani dugovima Evropske banke od oko osam procenata prošle godine, a prema indeksnim podacima Meril Linč iz Bank of America, potukli su svaku vrstu kreditne investicije na globalnom nivou. Za manje od šest nedelja ove godine, ti su dobici skoro zbrisani, čak i nakon isplaćivanja kamata.

Investitori su, kako izveštava TV Bloomberg, sve zabrinutiji da će slabe zarade i nepredvidljivi smer kretanja globalnog tržišta otežati bankama isplaćivanje kamata u najmanju ruku za neke od ovih hartija od vrednosti, ili da ih same otkupe, kao što su se investitori nadali. Obveznice omogućavaju bankama da “zaobiđu” kamate bez neizvršenja (tj. propuštanja ispunjenja obaveza vraćanja dugova), a pretvaraju se u kapital u doba finansijskih potresa (tj. popune svoj kapital). Dojče banka bi se naredne godine mogla uhvatiti u koštac s isplaćivanjem kamate na ove hartije od vrednosti, kaže se u izveštaju nezavisne istraživačke firme CreditSights u ponedeljak ujutro (8.feb). Banka je preduzela neobičan korak, objavljujući kako “ima dovoljno kapaciteta da isplati kupone tokom naredne dve godine”.

“Zabrinutost zbog ovih obveznica samo pokazuje iskrena strahovanja da bi evropski bankarski sistem mogao biti slabiji i ranjiviji na usporavanje privrednog rasta – daleko sporije nego što su mnogi prvobitno mislili”, rekao je Gary Herbert, menadžer fonda Brendivajn (Brandywine Global Investment Management LLC)  koji upravlja sa oko 69 milijardi dolara aktive sa globalnim fiksnim primanjima. “To je globalni epicentar zabrinutosti usled problematično sporog globalnog rasta. A to ne izgleda baš zgodno”, dodao je on.

Zabrinutost onih koji rukovode novčanim operacijama se širi i na sigurnije bankarske obveznice, pokazujući time kako investitori beže od rizika ulaganja u široki raspon hartija od vrednosti: od akcija, preko sirovina, do korporativnih obveznica. Troškovi zaštite protiv neizvršenja finansijskih obaveza (tj. vraćanja dugova) na neosigurane američke i evropske finansijske dugove sa pravom prvenstva naplate dostigli su najviši nivo još od 2013. godine.
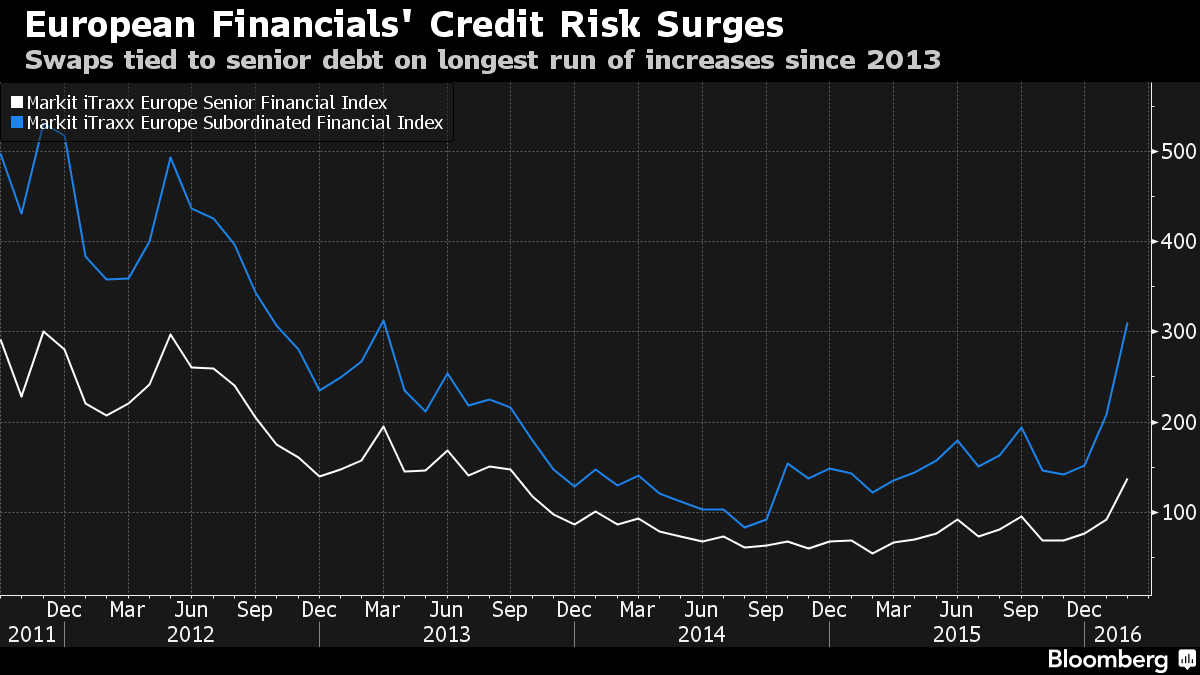
Evropske banke izgleda da nisu toliko solidne koliko su na to ukazivali najnoviji izveštaji o njihovoj zaradi. Dojče banka je, na primer, prošlog meseca izvestila o svom prvom gubitku za celu godinu još od 2008. godine, dok su njene akcije potonule. Akcije Credit Suisse pale su na najniži nivo još od 1991. godine, nakon što je ova švajcarska banka objavila kako je imala svoj najveći kvartalni gubitak od početka svetske finansijske krize 2008.

Banke su od aprila 2013. do danas izdale oko 91 milijardu evra (102 milijardi dolara) najrizičnijih srednjoročnih hartija od vrednosti i to pod nazivom “Dodatne  obveznice 1. reda”. Problem je u tome što su te hartije od vrednosti neispitane i, ukoliko ih problematična banka ne otkupi prvom prilikom, ili stopira isplate kupona, investitori bi mogli da napuste ovaj “investitorski brod”, što bi izazvalo masovnu rasprodaju na korporativnim kreditnim tržištima. “To je prva stvar koe će biti uklonjena iz portfelja”, rekao je Dejvid Batler, portfolio menadžer u Rogge Global Partners, koji upravlja sa oko 35 milijardi dolara finansijskih sredstava. “Kada se uzdrma jedno daleko šire tržište kreditima, to čini da investitori budu izloženi velikim rizicima.”

Visoki prinosi

Vrednosne hartije izdate su u Evropi i nude među najvišim prinosima na kreditnim tržištima, koje su u proseku sedam procenata – u poređenju sa prosečnim prinosom na evropske džank kredite koji je manji od 6 procenata, prema Meril Linč indeksima koje upotrebljava Bank of America.

Kritičari, međutim, kažu da su banke isuviše “neprozirne”, da su vrednosne hartije “isuviše složene da bi se pravilno razumele”, da se “isuviše razlikuju” ili su, pak, “previše nalik deonicama” da bi se te obveznice uzele u obzir. Sa toliko nerazjašnjenih nepoznanica, rizici su izuzetno visoki.

“Vi, u osnovi, imate dobru stranu fiksnog prihoda i mane kapitala”, rekao je Gildas Surry, portfolio menadžer u Axiom Alternative Investments. “Dodatni prvorazredni kapital (AT1, Bank additional Tier 1 capital) jesu instrumenti regulatora, nastali od strane regulatora, i za regulatora.”
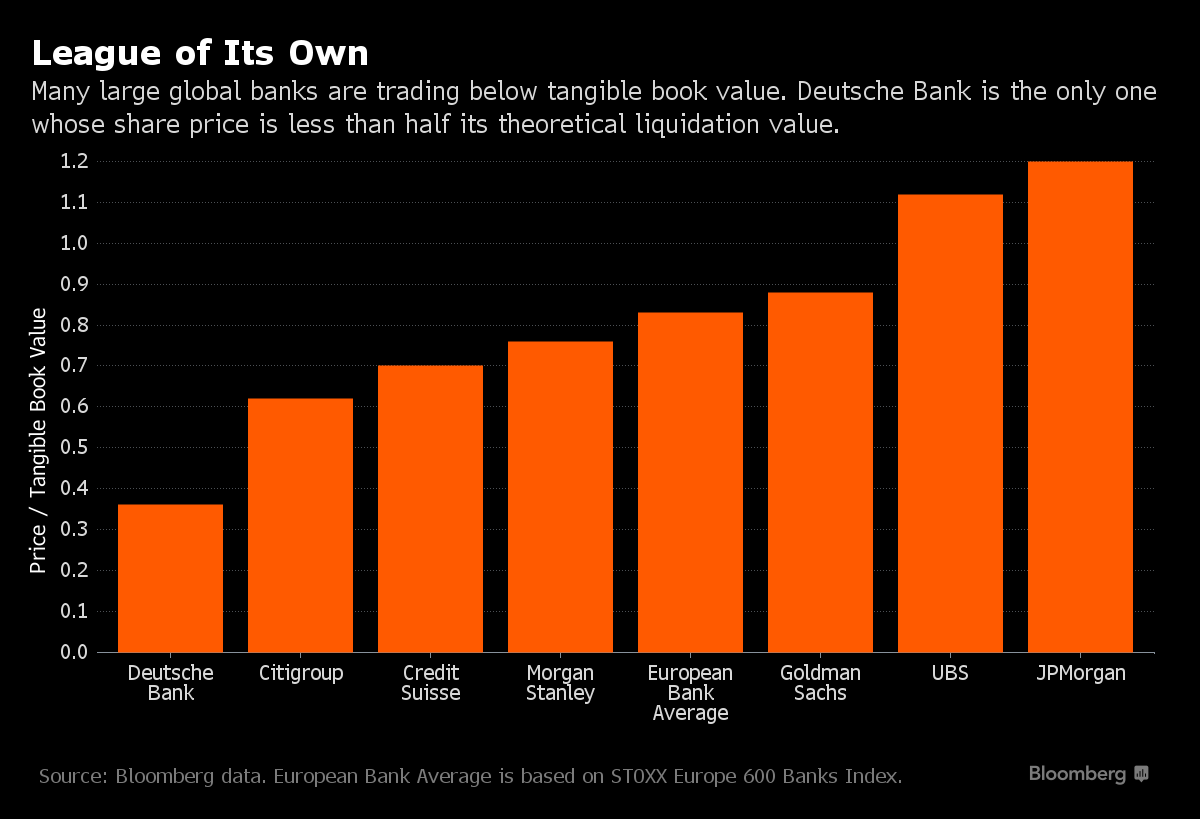
Investitori ne samo što su zabrinuti jer banke propuštaju svoje obavezne isplate kamata – takođe su zabrinuti i oko toga da li će banke otkupljivati vrednosne hartije prvom prilikom. Rast troškova pozajmljivanja može umanjiti šanse da banke otkupljuju vrednosne hartije, što bi primoralo investitore da drže obveznice duže nego što su se nadali.

“Ovo je faktor rizika koji povećava pritisak na tržište”, rekao je Džonatan Vajnberger (Jonathan Weinberger), rukovodilac operacija za globalna tržišta kapitala u banci Sosijete Ženeral (Societe Generale) SA u Londonu. “Neke bankarske blagajne bi ekonomski uzpredovale kada bi ih proširile, umesto da obave aukcijski poziv za njihov otkup ili ih refinansiraju.”

Ne bi bilo prvi put da banke propuštaju priliku do pozovu* na aukcijski otkup. Dojče banka 2008. nije aukcijom prodala milijardu evra podređenih obveznica, obrazlažući da bi ovaj potez “refinansiranja duga bio daleko skuplji”. Ovo je dovelo do pada cena akcija te banke, kao i skoka troškova osiguranja njenih pozajmica u slučaju neispunjenja.

650 miliona funti (833 miliona evra) od 7.125 odsto stalno prisutnih obveznica, u ponedeljak 8. februara palo je na manje od 70 penija po funti, što je njihov najniži nivo od njihovog objavljivanja u maju 2014. Milijardu evra banke UniCredit SpA od 6,75 odsto obveznica palo je na manje od 75 evrocenti, sa 94 evrocenta na početku godine. Ova italijanska banka izveštava o svojoj zaradi danas.

“Ako je vaš posao upućen za finansijska tržišta, ovakav stres na tržištu nije dobar ni za koga, pa ni po vas”, rekao je Timothy Doubek, koji je angažovan na upravljanju 26 milijardi dolara korporativnog duga u Columbia Threadneedle Investments.


[*Poziv: Razdoblje između otvaranja i zatvaranja nekih budućih tržišta pri čemu su cene utvrđene kroz proces aukcije. Ugovorna opcija koja vlasniku daje pravo, ali ne i obavezu, da kupi određeni iznos osnovnih hartija od vrednosti po određenoj ceni i u određenom roku. Poziv na otkup menica aukcijskog tipa]


Tom Beardsworth, Cordell Eddings, Bloomberg


Šta najbolji rukovodioci znaju i rade

Desetogodišnja studija otkriva šta najbolji rukovodioci znaju i rade, donosi Harvardski poslovni pregled (Harvard Business Review)

01

Uprkos ogromnom uticaju koji rukovodioci mogu da imaju na svoje organizacije, stope neuspeha i dalje su visoke. Recepti za najbolji način rukovođenja i dalje ne uspevaju da pruže zadovoljavajuće rezultate. Zato smo se zapitali: Ako bismo pažljivo proučavali izvršioce koji su bili uspešni na najodgovornijim funkcijama, da li bismo mogli da identifikujemo specifičnosti koje ih razlikuju od drugih, i određuju njihov uspeh?

outputKao deo naše desetogodišnje longitudinalne studije o promenama rukovodilaca, koja je obuhvatila više od 2.700 intervjua sa poslovnim liderima, primenili smo rigoroznu statističku analizu (uključujući više od 90 regresivnih analiza) da bismo izolovali sposobnosti najuspešnijih rukovodilaca. Izolovali smo sedam faktora performansi koje su u korelaciji sa pozitivnim učinkom organizacija, kao i liderskim sposobnostima koristeći sposobnosti IBM i njegovog alata za analizu sadržaja i podataka “Big date”, Votson (Watson), kao i istorijski pregled uspešnosti poslovanja ovih lidera i njihove personalne izveštaje.

Ovih sedam faktora dovelo je do otkrića četiri obrasca koji se ponavljaju kod izuzetnih rukovodilaca. Šta odvaja “najbolje od najboljih” od svih ostalih je dosledan prikaz majstorstva u četiri povezane dimenzije, dok “dobri” rukovodioci imaju samo dve ili tri od ove četiri bitne karakteristike. Rukovodioci koji su – mereno na osnovu ove četiri dimenzije – pokazali najblistavije rezultate ostvarili su najveće lične uspehe i uspehe za svoje organizacije.

05Oni poznaju sve nivoe posla unutar svoje organizacije

Izuzetni rukovodioci imaju veliko znanje o tome kako treba uklopiti delove organizacije tako da se stvori nova vrednost i obezbede rezultati. Mnogi lideri dolaze na mesto CEO pošto su izbrusili svoja znanja i veštine na funkcijama kao što su marketing i finansije i previše se oslanjaju na instinkte i kognitivne predrasude koje oblikuju njihov uspon u timskim disciplinama. Lideri koji vode jedan aspekt poslovanja unutar multi-poslovnog poduhvata često favorizuju taj posao u okviru većeg portfelja. Izuzetni rukovodioci prkose takvim predispozicijama kako bi integrisali celokupnu organizaciju u dobro sinhronizovanu mašinu. Rukovodioci razvijaju širinu razumevanja svog posla tako što proširuju svoja iskustva na celu organizaciju, uz preuzimanjee zadataka u svim disciplinama.

Oni se takođe fokusiraju na jačanje šavova i “spojki” unutar svoje poslovne organizacije, kako bi smanjili slabu koordinaciju i fragmentaciju, istovremeno maksimizirajući one zadatke koje organizacija mora da iznese na način koji će biti kompetitivan. Jedan klijent se godinama borio da bi uspeo da ispuni očekivanja kupaca. U uporednim listama, takvi rukovodioci su uglavnom bili na ili blizu dna liste.

Kada kvartalne prognoze ponovo ne bi bile dostignute, odeljenje prodaje bi se povuklo da bi popravilo problem sa cenama, marketing prema kupcima bi se fokusirao na bolji sadržaj a dobavljački lanac bi nastojao da bude ispred najnovijih promena na tržištu. Kada bi svi njihovi napori i bili dobro usmereni – ali kao neusklađeni ponovo učinili da se sve ponovo „raspadne“ u maloprodaji – zadovoljstvo kupaca nikada nije moglo da bude poboljšano. Tu je na čelu bilo odeljenje za istraživanje i razvoj (R&D) koje je primorano da za sve funkcije sistemski reši problem. Zajedno, oni su otkrili sva tvrdoglavo nametnuta pitanja koordinacije i kontradiktornih prioriteta između funkcija koje treba sinhronizovati, u cilju ispunjavanja očekivanja kupaca. Godinu dana kasnije, zadovoljstvo njihovih kupaca je poboljšano za 40%.

03Oni su veliki donosioci odluka

Izuzetni rukovodioci imaju sposobnost da jasno izraze svoje stavove, uključe ideje drugih, analiziraju podatke da bi stekli bolje uvide, sposobni su da procene alternative, sposobni su da donesu krajnju odluku i saopštavaju tu odluku jasno. Ova veština uliva znatno veće poverenje i daje fokus onima koje ovi rukovodioci predvode. Oni su dobri u određivanju prioriteta, jer postavljanje prioriteta predstavlja jasnu selekciju između različitih kompromisa. Fokusiranje na nekoliko prioriteta pomaže ovim rukovodiocima da obezbede uspešno izvršenje, i tako izbegnu pretrpavanje organizacije ciljevima koji jedni druge isključuju. Oni, takođe, obezbeđuju sistem praćenja odgovornosti koji je kristalno jasan  jednostavan za praćenje.

U srcu veštine odlučivanja leži ravnoteža između instinkta i analitike. Na jednom kraju kontinuuma su lideri koji “veruju u svoju petlju”. Oni kombinuju iskustvo i emocije u razvijenu intuiciju. Na drugom kraju kontinuuma je lider koji se oslanja na iscrpno istraživanje podataka da bi dobio jasan pregled situaicje pred donošenje odluka ili problema sa kojima se suočavaju. Izuzetni rukovodioci funkcionišu fluidno duž celog ovog koridora, i prepoznaju gde su njihove predispozicije da budu previše impulsivni ili paralizovani analizom ..

Donošenje dobrih odluka je izgleda relativno veoma retka veština. U jednom ispitivanju firme za analitiku McKinsey, istraživanju stavova 2.207 rukovodilaca, samo 28% njih je reklo da je kvalitet strateških odluka u njihovim kompanijama generalno dobro, 60% smatra kako su loše odluke bile jednako česte kao i dobre, a preostalih 12% misli da su dobre odluke veoma retke. Ovo je u skladu sa našim nalazima. Sklonost ka lošem odlučivanju se obično intenzivira sa slabim sistemima za donošenje odluka u organizacijama. Dakle, čak i u slučaju lidera čiji bi instinkti inače bili efikasni, njihova sposobnost bi u takvom slučaju bila ugrožena.

04Oni poznaju industriju

Izuzetni rukovodioci održavaju solidno znanje o stalnim promenama konteksta u kojem se njihova industrija nalazi. Njihova prirodna kontekstualna inteligencija leži na raskrsnici uvida u to kako se njihova organizacija jedinstveno takmiči i zarađuje, i, ono što je najvažnije za klijente ka kojima su usmereni ─ čak i kada klijenti sami sebe ne poznaju.

Sposobnost da se primene znanja o sopstvenom biznisu u uslovima stalnih konkurentskih pretnji zahteva sposobnost rukovodilaca da uoče i razumeju  trendove i mogućnosti koje se pojavljuju za njihov biznis na horizontu. Suviše često se dešava da su lideri  sputani odlučivanjem o različitim mogućnostima investiranja, ili se osećaju uhvaćenim na cedilu kada profit njihovih kompanija bude manji od očekivanog. U nedostatku razumevanja kako isporučiti dodatnu vrednost na tržištu, oni se odlučuju za suboptimalne investicije. Još tipičnije, oni refleksno smanjuju troškove na svim nivoima organizacije, što ograničava njihovu sposobnost za manevrisanje u areni u kojoj konkurencija jača.

Lideri koji su dobili najviše bodova na ovoj veštini su opisani kao oni koji poseduju urođenu radoznalost i duboko poznavanje poslovnog konteksta koji primenjuju na šire ekonomske, tehnološke trendove i potrebe kupaca. Naoružani sa jasnim i informisanim stavovima, ovakvi rukovodioci lakše odgovaraju na pretnje i ranije reaguju na prilike. Rukovodioci razvijaju kontekst tako što se upoznaju sa spoljnim faktorima koji određuju milje u kojima funkcionišu njihove organizacije, ali ostaju zainteresovani i za srodne industrije, i traže podatke koji dovode u pitanje predrasude koje su najčešće utemeljene u njihovim kompanijama.

At a crossroads.

At a crossroads.

Oni stvaraju duboko, uzajamno poverenje

Svaka organizacija ima direktore za koje svako želi da radi. Ovi rukovodioci formiraju duboke veze sa pretpostavljenima, kolegama i razmišljaju, proučavaju i pokušavaju da izađu u susret potrebama svih ključnih aktera. Oni komuniciraju na interesantne načine i idu dalje od površne razmene reči da bi stvorili uzajamno korisna prijateljstva zasnovana na poverenju. Njihovo nasleđe postaje pozitivan ugled unutar organizacije koja konstantno isporučuje rezultate sve dok istinski brine za one koji ih isporučuju.

Za nas nije bilo iznenađenje da od četiri dimenzije, relacioni neuspeh najbrže dovodi do propasti drugorazrednih rukovodilaca. Dok izuzetni rukovodioci vode svoje timove sa skromnošću i sigurnošću i ljubazno produženom rukom ka drugima, rukovodioci drugog reda su skloni da upravljaju percepcijama, stvarajući iluziju o saradnji, maskirajući sebične motive. Rukovodioci razvijaju veze u velikoj meri tako što ulažu u svoju emotivnu i socijalnu inteligenciju, aktivno traži informacija o tome kako ih drugi doživljavaju, i pokušavajući da nauče da žive sa svojim nedostacima i stvaraju poverenje sa drugima.

02Ima mnogo istraživanja o značaju odnosa vezanih za donošenje odluka. Jedna studija je pokazala da su strahovi direktora da se pokažu nesposobnima, ispod prosečnim, ili ranjivim na političke napade rivala sa 60% učestvuju kao uzroci loših odnosa u upravljačkim timovima. Druga studija podržava naše nalaze da među visokim stopama neuspeha u tranziciji rukovodilaca, loši odnosi imaju neproporcionalno veći udeo u donošenju loših odluka, od drugih faktora.

Sva četiri atributa mogu se naučiti, a nikada nije prerano početi sa razvijanjem ovih veština. Razmotrite gde u vašoj trenutnoj ulozi imate najveću šansu za više uticaja, i koja vas od ova četiri dimenzije možda sputava. Brzo ćete naći da su one veoma povezane. Da bi ste saznali više o poslu svoje kompanije, to može zahtevati izgradnju odnosa u drugim odeljenjima. Donošenje preciznijih investicionih odluka može od vas zahtevati da naučite više o promenljivom kontekstu vaše industrije. Izaberite jedno mesto odakle ćete početi da povećavate svoj uticaj, i bićete iznenađeni koliko brzo i drugi vide razliku.

Harvard Business Review

McKinsey: Projekcija globalne ekonomske situacije, septembar 2015

McKinsey je izbacio sveže rezultate globalnog istraživanja makroekonomskog stanja u svetu

07

Kada je u pitanju stanje globalne ekonomije, izveštaj multinacionalne kompanije za menadžerski konsalting McKinsey je pokazao da su mišljenja kompanijskih rukovodilaca sada sumornija nego u bilo kom trenutku ove godine, rezultati su najnovijeg istraživanja o ekonomskim očekivanjima na globalnom planu. Nedavna previranja koja su se desila na globalnim tržištima izazvala su zabrinutost usled posustajanja domaćih ekonomija – a takođe su zabrinuti i ljudi iz sveta ekonomije koji su bili obuhvaćeni ovom anketom. Istovremeno, rukovodioci navode nepredvidljive ekonomske uslove i buduće pravce kretanja, dok, za to vreme, kako kažu oni “ubrzano nastaju velike pretnje po domaći i globalni privredni rast na kratak rok”.

Većina ekonomista i kompanijskih donosilaca odluka predviđa da će naredne godine cene nafte ostati i dalje niske, što bi potencijalno moglo da podstakne budući privredni rast. Nejasno je, međutim, koliko bi rast “potekao na mlazu” niže cene nafte mogao ublažiti ekonomske rizike oličene u povećanoj nestabilnosti. Poslovni lideri koji operišu na tržištima u razvoju su posebno zabrinuti za domaće nestabilnosti – posebno u Kini, gde četiri petine ispitanika izjavljuje da se njihova ekonomija u poslednjih šest meseci pogoršala. Širom svetskih regiona, domaća i svetska ekonomska perspektiva biće narednih meseci sve uzavrelija. Isto važi i za očekivanja vezana za rast kineske ekonomije, za koju većina ispitanika veruje da će postići (ili se barem približiti) projekciji kineske vlade za 2015. o ciljnom rastu od sedam odsto.

Nestabilnost u usponu

Nestabilnost se, kao glavni remetilački faktor po domaći rast na kratki rok, češće navodi se u ovom najnovijem Mekinsijevom ispitivanju poslovnog mnjenja – nestabilnost je sada daleko učestalija nego u prethodnim istraživanjima. Kod kuće, na domaćem tržištu, nepredvidive ekonomske okolnosti i stanje deviznih kurseva sada su postali veća briga svim onim rukovodiocima koji rade na tržištima u razvoju, posebno u Kini. Četrdeset devet odsto rukovodilaca anketiranih navodi ukupnu ekonomsku nestabilnost kao najveću opasnost domaćem rastu u narednoj godini, u poređenju sa 27 odsto ispitanika koji nisu na rukovodilačkim pozicijama.

Primer 1

Nestabilnost je, takođe, porasla i kao pretnja globalnom rastu u bliskoj budućnosti. Četrdeset osam procenata svih ispitanika sada navodi da je ekonomska nestabilnost glavni rizik tokom narednih 12 meseci, u odnosu na 34 odsto u junu; 32 odsto sada navodi kako je nestabilnost deviznog kursa jedan od glavnih rizika, skočivši sa ranijih 22 odsto. Volatilnost deviznih kurseva je mnogo veći problem za direktore koji rade na brzorastućim tržištima, koji navode da je od juna meseca geopolitička nestabilnost, kao faktor rizika za globalni rast, pala (Primer 2).

02

Primer 2

Upitani da daju svoje mišljenje o scenarijima za rast tokom naredne decenije, najveći broj izvršnih rukovodilaca gaji verovanja kako će najverovatnije doći do “globalnog usporavanja” (manjeg ali otpornijeg globalnog rasta), kao i stvaranja “džepova privrednog rasta” (neujednačenog i nestabilnog, mada visokog nivoa globalnog rasta). U poređenju sa prethodnim istraživanjem, međutim, rukovodioci su sada skloniji da identifikuju “ustalasanost regionalnih kriza” (nestabilni i slab globalni rast): 25 odsto njih sada kaže da bi ovo mogao biti najverovatniji pokretač globalne privredne nestabilnosti, u odnosu na 17 odsto u junu.

Kada se o deviznom kursu radi, mnogi rukovodioci očekuju da će u narednih šest meseci američki dolar nadmašiti sve ostale valute. Tri četvrtine rukovodilaca u Kini i u Latinskoj Americi (Argentini, Brazilu, Čileu, Kolumbiji, Ekvadoru, Meksiku, Panami, Peruu, Urugvaju i Venecueli) brzorastućim tržištima veruje da će njihove valute depresirati u odnosu na dolar, dok 60 odsto onih u Sjedinjenim Državama kažu da će dolar apresirati tj. porasti u odnosu na juan (renminbi). Nešto veći broj ispitanika u SAD (64 odsto) očekuje da će vrednost dolara rasti u odnosu na evro, mada samo jedna trećina ispitanika evrozone kaže to isto.

Široko rasprostranjena ekonomska briga

U protekla četiri istraživanja rukovodioci su stalno davali skromne projekcije o budućnosti globalne ekonomije; najverovatnije bi rekli kako su “trenutni uslovi održivo stabilni”. Ali, u ovom trenutku, ispitanici iz svih svetskih regiona će najverovatnije izjaviti kako je globalna ekonomija u lošijem stanju nego što je bila pre šest meseci. Šezdeset dva odsto njih kaže da su se ekonomski uslovi pogoršali – skoro trostruko više nego u junu, što ih, kao poslovni profil, čini najpesimističnijim ispitanicima po pitanju perspektiva kratkoročne globalne ekonomije još od juna 2012 (Videti Mekinsijevo istraživanje “Snimak ekonomske situacije, jun 2012: Rezultati ankete McKinsey Global”). U proseku, ispitanici najčešće očekuju da se uslovi poslovanja u narednom periodu pogoršaju, naročito u mesecima koji su upravo pred nama.

01

Primer 3

Upitani o kratkoročnim izgledima globalne ekonomije, rukovodioci u nekim regionima su nešto optimistilniji nego u drugima. U Indiji, recimo, 44 odsto njih očekuju poboljšanje globalnog stanja ekonomije; 28 odsto njih očekuju da će se stanje pogoršati, u poređenju sa otprilike polovinom svojih kolega u Latinskoj Americi, Kini i razvijenim područjima Azije (Australija, Hong Kong, Japan, Novi Zeland, Filipini, Singapur, Južna Koreja i Tajvan). Ipak, indijski ispitanici, i to njih duplo više nego u junskom istraživanju, očekuju lošije ekonomsko stanje. Generalno gledano, rukovodioci na tržištima u razvoju daju mnogo nepovoljnije projekcije i daleko su pesimističniji nego njihove kolege u drugim delovima sveta: 76 odsto njih kažu da se svetska ekonomija u poslednjih šest meseci pogoršala, u poređenju sa 56 odsto rukovodilaca sa razvijenih tržišta.

Na nivou zemalja, ispitanici su, po pitanju kratkoročnih ekonomskih perspektiva, sumorniji nego što su bili dosad ove godine, a ovo se naročito odnosi na Aziju i Latinsku Ameriku (Primer 4). Marta ove godine, 40 odsto kompanijskih rukovodilaca u Kini izrazilo je mišljenje da će domaći ekonomski uslovi biti gori. Ali, u ovom najnovijem istraživanju, čitavih je 80 odsto njih koji kažu da su se od marta naovamo uslovi za poslovanje i ekonomska situacija pogoršali.

Primer 4

Poslovni rukovodioci iz Kine su optimističniji kada se radi o budućnosti a ne o sadašnjosti, mada su i dalje brojniji od drugih ispitanika na globalnom nivou (izuzev onih u Latinskoj Americi) kada se radi o prognozama o pogoršanja domaćih privrednih uslova u narednih šest meseci. Njihove kolege iz razvijenih delova Aziji su podjednako zabrinuti: 40 odsto njih očekuje lošije ekonomsko stanje u narednim mesecima, dok ih je tako govorilo 23 odsto u junu ove godine, odnosno 16 procenata u martu.

Ovakvi izgledi za prisustvo tromog ekonomskog rasta u globalnim okvirima pojavljuje se u trenutku kada su projekcije cene nafte u narednoj godini na najnižem ikada zabeleženom nivou. Pre tri meseca, najveći deo poslovnih rukovodilaca (njih 45 odsto) predviđao je da će cene nafte biti od $60 do $80 po barelu. U ovom trenutku, najveći deo njih (70 odsto) očekuje da će nafta koštati između $40 i $60 po barelu.

08

Skromni izgledi za kineski privredni rast

S obzirom na najnovije reakcije iz Kine, nije iznenađujuće što je na pitanje o njenoj ekonomiji mnogo rukovodilaca dalo oprezne projekcije. Četrdeset devet odsto svih ispitanika veruje da će oštro usporavanje ekonomskog rasta Kine u narednoj godini vrlo verovatno šokirati svetsku ekonomiju, za razliku od 23 odsto njih koji su imali ovakav stav u prethodnom istraživanju.

Mekinsi je takođe upitao anketirane o očekivanoj stopi rasta BDP-a Kine, za koju većina ispitanika predviđa da će ispuniti ili se veoma približiti vladinoj projekciji rasta od sedam odsto za 2015. godinu. Rukovodioci nekih regiona – naročito Evrope i Severne Amerike – češće od drugih očekuje skroman rast (i usporavanje) kineskog rasta (Primer 5). Gledajući globalne ekonomske perspektive još dalje na horizontu, do 2018. godine, ispitanici su manje optimistični. Skoro dve trećine svih ispitanika (i 59 odsto njih u Kini) smatra da će za tri godine godišnja stopa rasta biti 5 odsto ili manja.

Primer 5

U poređenju sa svojim kolegama iz drugih oblasti sveta, kineski poslovni rukovodioci nisu toliko zabrinuti zbog usporavanja ekonomskog rasta. Samo jedna trećina njih kaže da je veoma ili izuzetno verovatno da će tokom naredne godini doći do oštrog usporavanja rasta kineske privrede, dok ih 40 odsto kaže to isto o privrednom izgledima narednoj deceniji (Primer 6). Kineski kompanijski direktori gledaju s više optimizma nego drugi kada je reč i o stopi rasta BDP-a: 84 odsto njih kaže da će ove godine ekonomija rasti po stopi od šest do sedam odsto. Samo 15 je odsto direktora – u poređenju sa 39 procenata svih ostalih ispitanika – koji kažu da će stopa rasta biti pet odsto ili manja.

Primer 6

Istovremeno, biznis-rukovodioci u Kini izražavaju zabrinutost na nivou funkcionisanja preduzeća. Oni su zabrinutiji od svojih kolega kada se radi o potražnji za proizvodima i uslugama njihovih (kineskih) kompanija, za koju misle da će se u narednih šest meseci smanjiti. Zajedno s rukovodiocima u Latinskoj Americi, oni očekuju da će, u bliskoj budućnosti, profit njihovih kompanija biti najverovatnije umanjen.


mckinsey.com