Evropa ima talenat: kako evropska meka diplomatija utiče na dešavanja u Silicijumskoj dolini

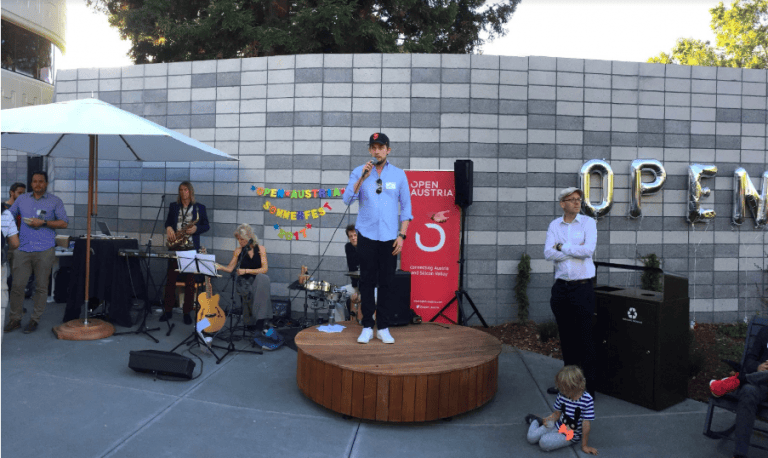
Na novom otvorenom skupu LinkedIn-ovog upravnog kora (outdoor patio) u Mauntin Vjuu, Kalifornija, Silicijumska dolin, a koji se nalazi na oko sat vožnje od centra San Franciska, grupa zaposlenih na Facebook-u, Google-u i skauti iz drugih orijaških tehnoloških kompanija trude se da pokupe prisutne talente: jedan muškarac svojoj publici demonstrira smislenost i profitabilnost svoje zamisli za osnivanje startup kompanije. Ubrzo nakon toga, mladić u u kožnim bavarskim pantalonicama s tregerima (lederhosen) pridružuje se gomili.

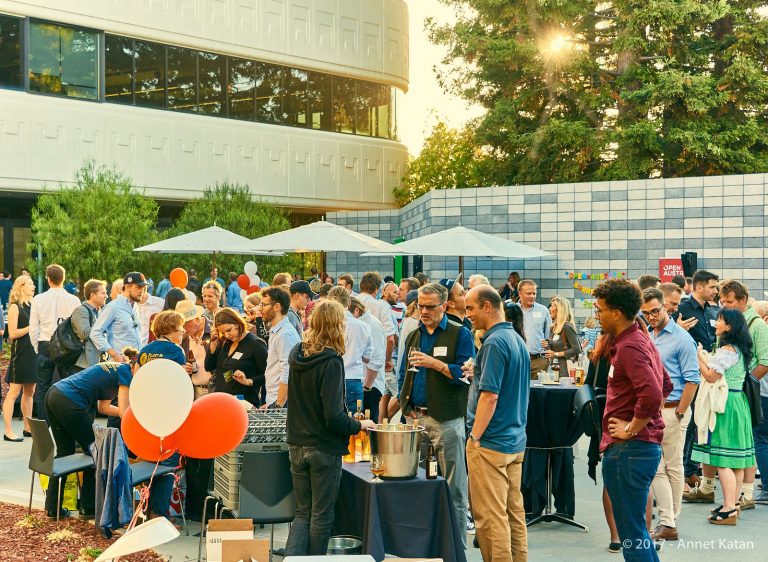
Ovaj momak tek je samo jedan od gostiju koji su prisustvovali prošlom letošnjem događaju koji je organizovala Open Austria, organizacija koja povezuje austrijske preduzetnike sa IT poslovnom zajednicom iz Silicijumske doline. Njegov ulazak u ovaj mali region zalivskog područja (Bay Area), koje je kolevka nekih od najmoćnijih startup firmi i tehnoloških kompanija na svetu, nije nikakva novina ili kuriozitet. Prema izveštaju Ekonomskog instituta Saveta za Zalivskog područja, uz Austrijance je prisutno još najmanje 35 drugih evropskih vladinih organizacija, kao i 18 evropskih poslovnih čvorišta, koji već žestoko  rade u toj oblasti Kalifornije. Većina njih se fokusirala na startup talente. Najnoviji primer ovog trenda je prva inauguracija “tehnološkog ambasadora” u Silikonskoj dolini, koju je upriličila Danska.

Nije ni čudo što evropske javne ili polu-javne organizacije puštaju korene u području zaliva san Franciska. Evropski startup pejzaž poslednjih godina beleži značajan rast – u 2016. godini 13,6 milijardi dolara je uloženo u evropski tehnološki sektor, u poređenju sa 2,8 milijardi dolara u 2011. Prema podacima Svetskog ekonomskog foruma – ovo ukazuje na dovoljno razloga za optimizam.

U tom smislu, ono što Open Austria radi je slično onome što i sama Silikonska dolina radi, naime, kada se uglavnom fokusira na umrežavanje. Poslovni subjekti, na primer, povezuju potencijalne investitore sa preduzetnicima i pomažu im da dobiju pristup konkurentnom američkom tehnološkom tržištu. Koliko god to zvučalo dobro, i dalje ostaje pitanje: da li smislene i dobre veze mogu biti istinski skovane preko pereca i štrudli od jabuke koje se nude na ovakvim i sličnim zabavama? Možda je to čak moguće, pogotovo ako se upari sa umrežavanjem čitavog događaja, pa ga uživo ili on-demand isprati veliki broj gledalaca.

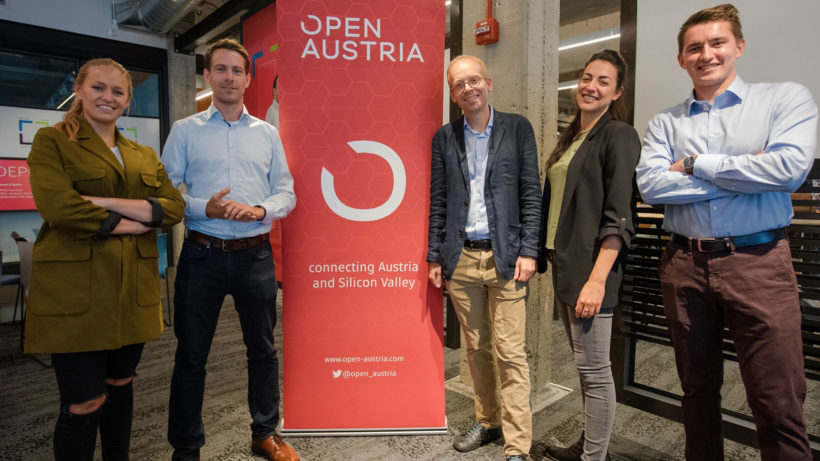
„Želimo da budemo deo međunarodnog ekosistema“, kaže Martin Rauchbauer, ko-direktor Open Austria, dok u pozadini svira jazz bend predvođen austrijskim muzičarem. Njihovo prisustvo u Dolini smatra se “digitalnom diplomatijom”, što znači da je njihov cilj da utiču na dobro raspoloženje i „zagrevanje atmosfere“ tokom potencijalnih pregovora. Najbolji scenario bi bio profit koji će kroz ove pregovore isposlovati država Austrija ili neki talent poreklom iz te zemlje, dakle isplativost investicije, ali to nije njihov glavni cilj. Za većinu evropskih organizacija nije reč samo o postizanju određenih ciljeva – privlačenju kapitala ili stvaranju radnih mesta – oni nastupaju tek nakon uspešnih priča, kao što se dogodilo u Estoniji sa Skajpom. “Mi u Austriji nemamo “jednoroge”tj startape čije su vrednosti barem milijardu dolara, tako da ovo (delovanje u Silicijumskoj dolini) pomaže brendiranju naših (startup) firmi”, tvrdi Rauchbauer, pozivajući se na startup firme vredne prek  milijardu dolara.
Uprkos nedavnim poboljšanjima u evropskom startup okruženju, tehnološke kompanije na Starom kontinentu se i dalje suočavaju sa velikim izazovima. Iako postoji organizovana i institucionalna podrška za njihov razvoj u ranoj fazi, pristup kasnijem finansiranju je još uvek ograničen u odnosu na situaciju s finansiranjem kasnijih faza u Sjedinjenim Državama. Kada pokrenete biznis u SAD-u, postoji direktan pristup tržištu od 320 miliona ljudi, dok u Evropskoj uniji ta brojka postaje pristupačna samo nakon savladavanja ne samo fizičkih granica, već i 28 različitih kultura, jezika i regulatornih režima.

Ove raznovrsne barijere “sprečavaju sposobnost startup kompanija za rast na panevropskom nivou”, navodi se u izveštaju Veća Zalivske oblasti (Bay Area Council). I dok Evropska strategija za digitalno jedinstveno tržište ima za cilj da kombinuje digitalna tržišta Evrope, mnogi od predloženih alata i dalje su blokirani u unutrašnjim pregovorima sa Evropskom unijom. Rezultat, ukazuje se u ovom izveštaju, je da mnoge evropske startup firme često dolaze na područje Zaliva uz podršku javnih i privatnih kompanija, organizacija i institucija. Upravo je to slučaj sa čovekom koji je malopre stajao na podijumu dok je kalifonijskim investitorima predstavljao svoju ideju za perspektivnu startup firmu, Janu Jedlinskom, izvršnom direktoru Gustav-a, pretraživačkoj platformi koja pronalazi kandidate za objavljene tj listirane poslove. Njegova kompanija je prvobitno dobila javni grant od Austrije, ali je odlučila da „zaroni“ u poslovni ekosiste, Silicijumske doline uz podršku velikog američkog akceleratora Y Combinator (jedan od inicijalnih investitora Airbnb-a ali i Dropbox-a).
Drugi to rade samostalno, koristeći samo pomoć od sopstvene mreže kontakata. Italijanka Marija Skarcelja Torpe (Maria Scarzella Thorpe) i njen poslovni partner, Gijom De Dorlodo (Guillaume De Dorlodot) iz Belgije su 2016. pokrenuli NomadPass, koji pomaže digitalnim nomadima da pronađu svoje mesto na kojem će raditi tj zaposliti se. “Voleli bismo da imamo podršku Evropske unije, ali nismo znali odakle da počnemo”, kaže De Dorlodo. Prema iskustvu Scarzelje Torpe, stvari su još uvek previše birokratske kada se radi u Evropi, barem je tako u njenoj rodnoj Italiji.

Kompanije se stoga odlučuju za Silikonsku dolinu s jedne strane i Evropu s druge strane. Gustav, kompanija koja je imala svoj javni nastup na događaju Open Austria u Silicijumskoj dolini nedavno je prodala većinu svojih deonica, što je rezultiralo gubitkom akcijama prethodno uspostavljenog evropskog vlasništva. Ovo baš i nije idealna situacija, kaže Eric Thelen, direktor EIT Digital-a, panevropske organizacije koju je inicijalno finansirala Evropska komisija, koja je pre dve godine u Dolini otvorila svoj hub tj čvorište. Ovaj centar pomaže evropskim preduzetnicima pružanjem edukacije, poslovnih veza i kao i pomoći pri uspostavljanja biznisa. Gubljenje evropskog vlasništva nije ono što bi oni želeli, kaže on: kada kompanija postane američka, takva situacija neće biti od koristi evropskoj ekonomiji. Oni bi, umesto toga, više voleli da se usredsrede na pristup američkom tržištu, “jer kada evropski pokretač prodaje svoje usluge u Sjedinjenim Državama, onda se rqadi o američkom novcu koji ide u Evropu”, kaže on. Pratiti tokove novca (iz SAD ka EU) je ono što je Evropi, zapravo, najvažnije.
EuropaAndMe.eu

Pozitivni znaci za Kinu u 2019. godini

Iako je Kina u prošloj godini pretrpela izvesno usporavanje, početak ove nove 2019. godine pokazuje pozitivne znakove, kako na globalnom tako i na domaćem nivou, rekao je Šen Đjanguang (Shen Jianguang), glavni ekonomista u JD Finance, u Pekingu, u utorak (8. januar).

Trgovinske tenzije između dve najveće privrede sveta su prošle godine izazvale neizvesnost kod obe supersile – kako u Kini tako i Sjedinjenim Državama. Vodeći kineski i američki lideri dogovorili su se u decembru da nastave pregovore, kao i da prestanu s međusobnim nametanjem novih tarifa, kao i da ustale redovnu razmenu iskustava i radnih poseta – kad god se ukaže potreba za to.

“Ponovni početak tj „restart“  trgovinskih pregovora između Kine i SAD ublažio je rizike intenziviranja trgovinskih trzavica, izbegavajući direktnu konfrontaciju i eskalaciju između dveju zemalja”, rekao je Šen pri svojoj objavi izveštaja “Šanse i rizici kineske ekonomije” u 2019“.

“U domaćem sektoru, kineska vlada je povećala kontraciklično prilagođavanje kroz makro-politiku, na Centralnoj godišnjoj ekonomskoj konferenciji o pitanjima rada (Central Economic Work Conference) u organizaciji KPK su, takođe, objavljeni pozitivni reformski signali za 2019. godinu. Ukoliko bude moguće sprovesti ih, to će pomoći stabilizaciji tržišnih očekivanja”, rekao je Šen.

Pored ovih pozitivnih faktora, a u cilju održavanja nivoa zaposlenosti i stabilnosti investiranja u finansijski, spoljnotrgovinski, inostrani i domaći sektor, od kineske vlade se očekuje da ispolji i osvedoči značajnije reformske politike, uz prilagođavanje makroekonomskoj politici, izjavio je on.

“Ukoliko bude ostvaren veći napredak u reformi ekonomskog sistema, reformi zemljišnog fiskalnog i poreskog sistema, ukoliko dođe do (finansijskog) otvaranja ka svetu i nastavka s praksom dugoročnog razvoja i istraživanja najboljeg sistema za funkcionisanje domaće ekonomije, Kina može odskočiti protivno svim očekivanjima i stabilizovati svoju privredu”, rekao je on.

Najnoviji krug trgovinskih razgovora između Kine i Sjedinjenih Država, koji su održani na nivou potpredsednika, završen je u Pekingu u sredu (9jan).

Obe zemlje imale su “opsežnu, dubinsku i detaljnu komunikaciju” u vezi trgovinskih i strukturnih pitanja i dogovorile su se da održavaju bliske kontakte nakon ovog sastanka, navodi se u saopštenju koje je objavilo kinesko ministarstvo trgovine.

Kineski premijer: pozdravljamo strane investitore i našu saradnju s njima

Kina će i dalje biti dugoročno popularna destinacija za inostrane investicije, dok će inostrane kompanije u Kini biti i nadalje dobrodošle, uz podsticanje i proširivanje saradnje i ulaganja, izjavio je Li Kećjang sredu 9. januara.

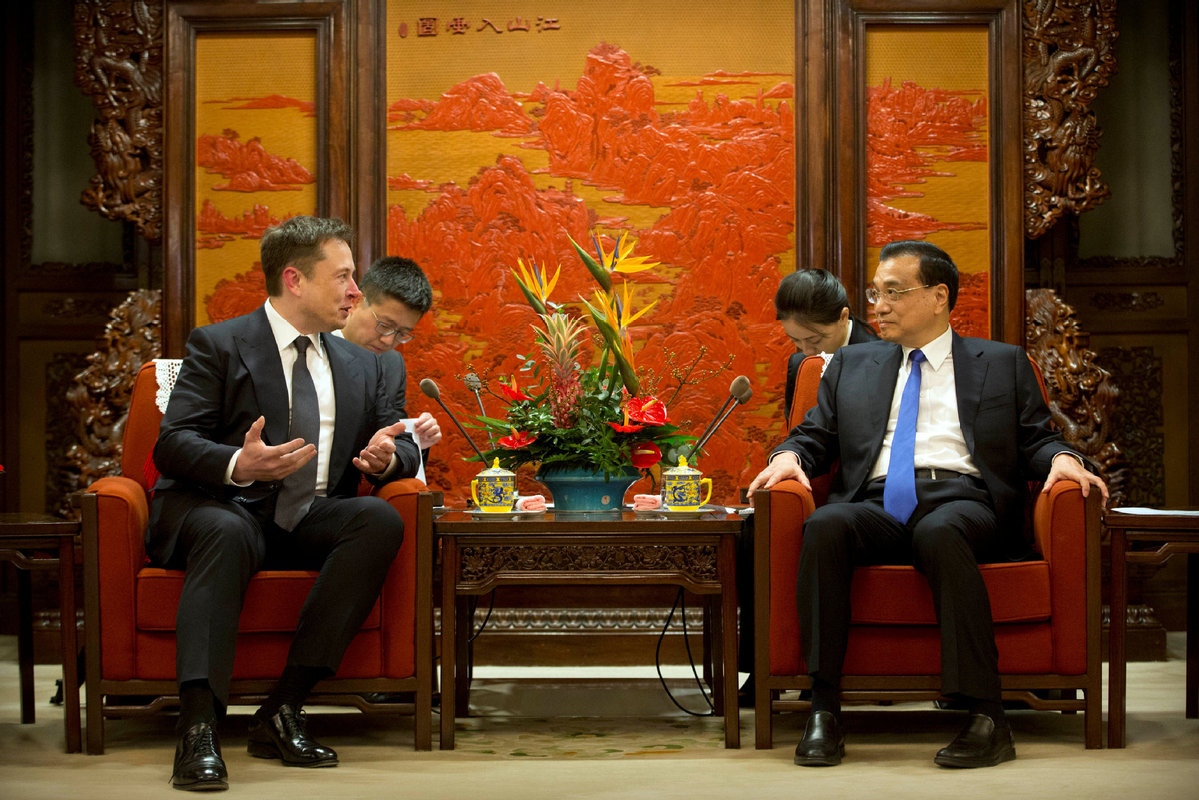
Kineski premijer je to izjavio tokom sastanka s Elonom Maskom, izvršnim direktorom američke kompanije Tesla Inc, na susretu globalnih lidera u Žongnanhaju u Pekingu.

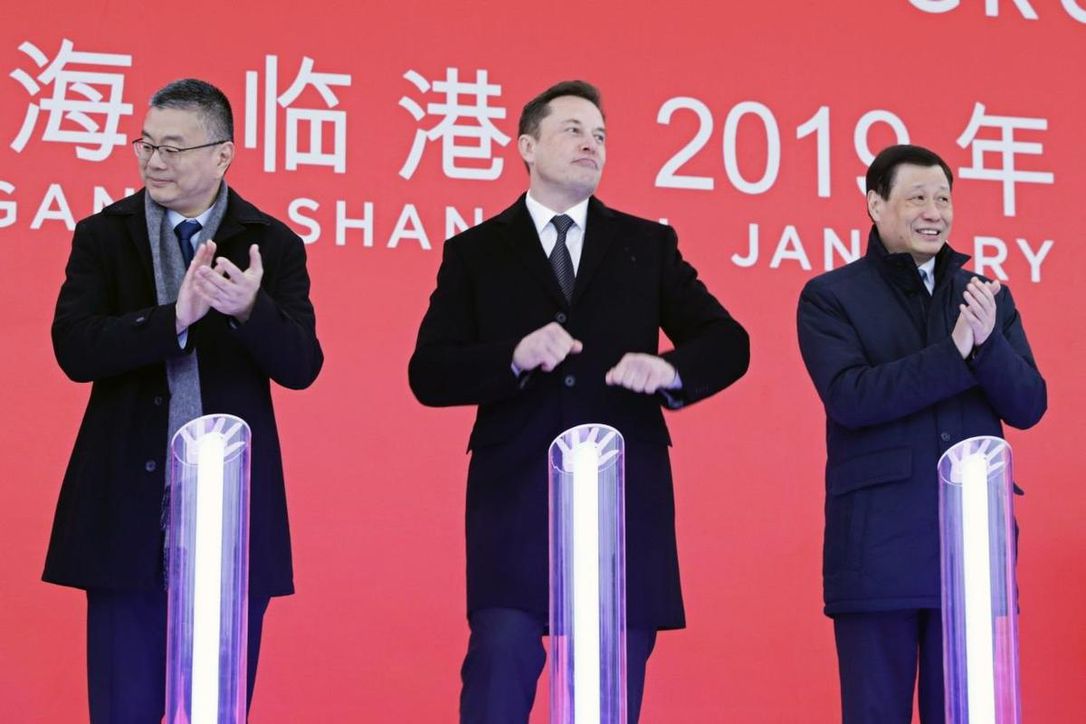
Na otvaranju nove fabrike „Tesla“ u ponedeljak 7. januara, premijer je čestitao Masku na „probijanju leda“ jer se Mask odlučio da svoj novi pogon smesti u šangajsku  industrijsku zonu. Ovo će biti prvi potpuno inostrani pogon za proizvodnju novih vozila na električni pogon, čija je realizacija omogućena nakon što je Kina uklonila svoj limit na učešće u deonicama u stranom vlasništvu. Li je rekao da se očekuje da ova američka kompanija i dalje aktivno učestvuje i doprinosi kineskim reformama i otvaranju, i doprineti stabilnom razvoju kinesko-američkih odnosa.

Mask je rekao da je impresioniran brzim razvojem Kine i efikasnošću u završavanju svih procedura za otvaranje fabrike automobila u Šangaju. On je rekao da će fabrika Tesla biti jedna od najnaprednijih u svetu i da će proizvodi iz ovog pogona biti prilagođeni kineskom tržištu, kako bi obe strane bile „win-win“ tj u dobitku.

Fabrika Tesla bila je jedna od sedam stranih projekata započetih u proteklih nekoliko meseci, izjavio je Ning Điže (Ning Jizhe), zamenik šefa Nacionalne komisije za razvoj i reforme. Uz Elonovu fabriku, ostali projekti uključuju novu fabriku nemačkog auto-proizvođača BMW u Šenjangu, glavnom gradu provincije Lijaoning, i dva petrohemijska postrojenja u provinciji Guangdong, jednu u vlasništvu nemačke kompanije BASF SE, a drugu u posedu američkog Exxon-Mobila.

Ning je izjavio da će druga serija velikih projekata, koja će se fokusirati na iskorišćavanje novih izvora energije biti promovisana u prvom kvartalu ove godine, pri čemu će svaki prokat koštati od milijardu do nekoliko desetina milijardi američkih dolara.

Što se tiče narednih koraka u budućnosti, Ning je rekao da će se biti primenjena i nedavno ažurirana, negativna  lista stranih investicija za 2018. godinu, kao i pilot zone slobodne trgovine, dok će ostale prepreke za strane investitore biti eliminisane. Negativna lista prikazuje područja u kojima je investiranje zabranjeno; pretpostavka je da su sva ostala područja koja nisu na ovoj listi otvorena za inostrani biznis.

China also is accelerating revisions on the catalog for guidance on industries for foreign investment and a catalog of industries advantageous for foreign investment in central and western China. Both will further encourage foreign investment, he said.

Kina takođe ubrzava reviziju svog kataloga industrijskih smernica i uputstava za strane investitore, kao i katalog onih privrednih grana koje su povoljne za strana ulaganja u centralnoj i zapadnoj Kini. Oba kataloga će i dalje podsticati strane investicije, rekao je Ning.


China Daily

Ako ste tako pametni zašto niste bogati? Jer nemate – sreće

Ispada da su za uspeh važni samo – dobra šansa i sreća.

Najuspješniji ljudi nisu najtalentovaniji već su samo imali najviše sreće, potvrđuje novi kompjuterski model stvaranja bogatstva. Uzimajući to u obzir može se maksimizovati povraćaj tj profit na mnoge vrste investicija.

Raspodela bogatstva sledi dobro poznati obrazac koji se ponekad naziva „pravilo 80:20“: 80 odsto bogatstva je u vlasništvu 20 odsto ljudi. Uistinu, izveštaj od prošle godine zaključio je da je samo osam osoba imalo ukupno bogatstvo ekvivalentno bogatstvu onih najsiromašnijih 3,8 milijardi ljudi na planeti.

Čini se da se to dešava u svim društvima, i na svim nivoima. To je dobro proučen obrazac koji se naziva „zakon moći“ (power law), koji se pojavljuje u širokom spektru društvenih fenomena. Ali, raspodela bogatstva je među najkontroverznijima zbog pitanja koje postavlja o pravednosti i zaslugama. Zašto bi tako malo ljudi posedovalo toliko bogatstvo?

Konvencionalni odgovor je da živimo u meritokratiji u kojoj su ljudi nagrađeni za svoj talent, inteligenciju, trud i tako dalje. Tokom vremena, kako mnogi ljudi misle, ova „nagrada za telentovanost“ se pretvara u raspodelu bogatstva čiji smo svedoci, iako jedna zdrava doza sreće može igrati značajnu ulogu.

Ali, postoji problem sa ovom idejom: dok raspodela bogatstva sledi zakon o moći, raspodela ljudskih veština i znanja uglavnom sledi normalnu distribuciju koja je simetrično raspoređena oko prosečne vrednosti. Na primer, inteligencija, merena IQ testovima, sledi ovaj obrazac. Prosečan IQ je 100, ali niko nema IQ od 1.000 ili 10.000.

Isto važi i za trud, meren radnim satima. Neki ljudi rade više sati od proseka, a neki rade manje, ali niko ne radi milijardu puta više sati više od bilo kog drugog.

Pa ipak, kada je reč o nagradama za ovaj posao, neki ljudi imaju milijarde puta više bogatstva od drugih. Štaviše, prema ostalim merilima brojnih studija, pokazuje se da najbogatiji ljudi uopšte nisu najtalentovaniji.

Koji faktori, dakle, određuju kako pojedinci postaju bogati? Može li biti da taj sticaj srećnih okolnosti, ukazana šansa koja je neočekivano iskrsla, igra veću ulogu nego što je iko očekivao? I kako se ovi faktori, šta god oni bili, mogu iskoristiti da bi svet učinili boljim i pravednijim mestom?

Danas dobijamo odgovor zahvaljujući radu Alesandra Plukina i nekoliko njegovih kolega (Alessandro Pluchino) sa italijanskog Univerziteta u Kataniji. Ovi momci su napravili kompjuterski model ljudskog talenta i način, obrazac po kojem ljudi svoju nadarenost koriste kao mogućnost da odskoče kada im se u životu za to ukaže prilika. Ovaj model omogućava timu da prouči ulogu šanse u ovom procesu.

Rezultati Plukina i njegovog tima su otrežnjujući, i nešto što nam otvara oči. Njihove simulacije precizno reprodukuju distribuciju bogatstva u stvarnom svetu. Ali najbogatiji pojedinci nisu i najtalentovaniji (premda moraju da poseduju i određeni nivo talenta). Oni su najsrećnije ruke. A to ima značajne implikacije na način na koji društva mogu optimizovati profite koje dobijaju iz uloženog u sve oblasti – od biznisa do nauke.

Model Plukina i njegovog tima je jednostavan. U jegovoj formuli za izračunavane, postoji „N“ ljudi: svaki sa određenim nivoom talenta (veština, inteligencija, sposobnost i tako dalje). Taj talenat se uobičajeno raspodeljuje oko nekog prosečnog nivoa, uz neku standardnu devijaciju. Tako su neki ljudi talentovaniji od proseka, a neki manje, ali niko nije toliko talentovaniji od bilo koga drugog da bi važio za „čudo neviđeno i neshvaćeno“.

To je ista ona vrsta distribucije koja se uočava kod raznovrsnih ljudskih veština, ili čak karakteristika kao što su visina ili težina. Neki ljudi su viši ili manji od proseka, ali niko nije veličine mrava ili oblakodera. I zaista, svi smo pre više nalik jedni drugima no što se razlikujemo – pre se uočavamo po univerzalnim ljudskim merama i karakteristikama, nego po svojim jedinstvenim stranama koje svakog pojedinca, na neki način, izdvajaju od ostalih.

Računarski model prikazuje svaku pojedinu osobu tokom radnog veka od 40 godina. Za to vreme, oni doživljavaju srećne događaje, koje mogu – ali i ne moraju – iskoristiti kako bi povećali svoje bogatstvo ukoliko su, barem do neke mere, talentovani.

Međutim, oni takođe doživljavaju i nesretne događaje koji smanjuju njihovo bogatstvo. Ovi događaji se dešavaju – slučajno.

Na kraju radnog veka dugog 40 godina, Plukino i njegov tim rangiraju pojedince po bogatstvu i proučavaju karakteristike najuspešnijih. Oni takođe izračunavaju raspodelu bogatstva. Zatim više puta ponavljaju simulaciju kako bi proverili punovažnost i opravdanost simuliranih ishoda.

Kada tim rangira pojedince po bogatstvu, distribucija je upravo onakva kakva je viđena u stvarnim društvima. Naime, stvari i u realnosti idu shodno “Pravilu 80:20″, jer 80 odsto stanovništva poseduje samo 20 odsto ukupnog kapitala, dok preostalih 20 odsto poseduje 80 odsto (od ukupnog) kapitala”, navode u svom izveštaju Pluchino i saradnici.

Ovo ne mora biti iznenađujuće, ili nepošteno, ukoliko se najbogatijih 20% iskažu kao najtalentovaniji. Ali – to se ne dešava. Najbogatiji pojedinci obično nisu najtalentovaniji, čak ni blizu toga da to budu. „Maksimalni uspeh se nikada ne poklapa sa maksimalnim talentom i obrnuto“, kažu istraživači.

Dakle, ako ne talenat, koji drugi faktor uzrokuje ovu iskrivljenu distribuciju bogatstva? “Naša simulacija jasno pokazuje da je takav faktor samo – čista sreća”, kažu Pluchino i njegov tim.

Tim to pokazuje rangiranjem pojedinaca prema broju sretnih i nesretnih događaja koje su doživeli tokom 40 godina svojih karijera. “Očigledno je da su najuspešniji pojedinci i najsretniji”, kaže naučni tim iz Katanije. “A manje uspešni pojedinci su oni koji su imali najmanje sreće.”
Ovo ima značajne implikacije po društvo. Koja je najefikasnija strategija za iskorišćavanje uloge sreće u poslovnom uspehu pojedinca?

Plukino i saradnici zajedno proučavaju dobru sreću i „taličnost“ sa stanovišta finansiranja naučno-istraživačkih projekata, što je očigledno nešto što je blisko njihovom srcu. Agencije za finansiranje širom sveta su zainteresovane da maksimiziraju svoj povraćaj uloženog u svet nauke. I zaista, Evropski istraživački savet je nedavno uložio 1,7 miliona dolara u program za proučavanje slučajnosti – uloge sreće u naučnim otkrićima – i kako se ovaj srećni sticaj okolnosti može iskoristiti u cilju poboljšanje rezultata finansiranja.

Ispostavilo se da su Plukino i tim bili dobro pripremljeni da odgovore na ovo pitanje. Oni svoj model koriste kako bi istražili različite modele finansiranja, te kako bi osvetlili šta je to što proizvodi najbolji povraćaj uloženog kapitala… kada se uzme u obzir i – sreća.

Tim je proučio tri modela, u kojima je finansiranje istraživanja podjednako raspoređeno na sve naučnike; kapital distribuiran nasumično u podskupinu naučnika; ili ga dati preferencijalno onima koji su bili najuspešniji u prošlosti i imaju iza sebe najbolje rezultate minulog rada. Koja od ovih strategija je najbolja?

Strategija koja donosi najbolje rezultate, kako se ispostavilo na osnovu sačinjenih modela simulacija, u tome da se sredstva za projekte podjednako raspodele među svim istraživačima. Druge i treće najbolje strategije uključuju nasumičnu distribuciju na 10 do 20 odsto onih najboljih naučnika.

U ovim slučajevima, istraživači mogu najbolje iskoristiti slučajna otkrića koja prave s vremena na vreme. Gledajući unazad, očigledno je da je činjenica da je naučnik u prošlosti napravio važno otkriće na osnovu puke slučajnosti ne znači da će on ili ona imati veće šanse da ga napravi i u budućnosti.

Sličan pristup bi se mogao primeniti i na ulaganja u druge vrste preduzetništva, kao što su mala ili velika preduzeća, tehnološki startapi, obrazovanje kojim se ojačavaju i ispoljavaju talenti ili, čak, namerno stvaranje situacija u kojima će se indukovati „slučajne sretne okolnosti“.

Veoma je očigledno da je potrebno uložiti više napora kako bi još više sposobnih i talentovanih dobilo priliku da im se „posreći“, pa da i njihove ideje i invencije uspešno zažive.

Formula je, dakle u ovome: pružiti svakome jednake šanse u procesu finansiranja – bilo da se ulaže u nauku, biznis, start-up ili već postojeće firme.

Ref: arxiv.org/abs/1802.07068: Talent vs. Luck: The Role of Randomness in Success and Failure


MIT Technology Review

Evropska valuta 20 godina kasnije – nedovršeni posao

Fajnenšel tajms piše da je evropska valuta, evro, u proteklih 20 godina bila uspešna, iako su je kočile strukturne mane i sporost finansijskih reformi.

Jedanaest evropskih zemalja je 1. januara 1999, istovrsno podesilo svoje devizne kurseve, stvorivši  na taj način jednu novu valutu: evro. Tri godine kasnije, kovanice i novčanice evra puštene su u opticaj. U narednih nekoliko godina valuti je pristupilo još osam zemalja, dok im se još sedam pridružilo onda kada su ispunile sve kriterijume za održavanje.

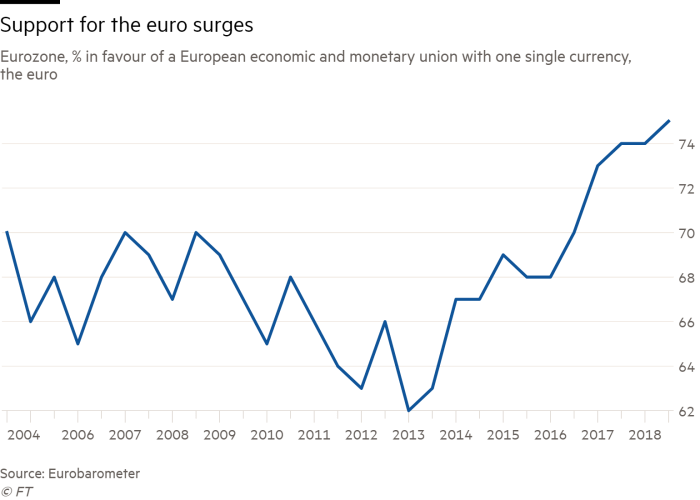
Nakon 20 godina, evro je bio uspešan projekat meren njegovim usvajanjem i podrškom od strane zemalja Evropske unije. Tri četvrtine ljudi u evrozoni danas su za evro, što je statistički najviša stopa od 2004. godine: ovo je očigledno podacima potkrepljen utisak koji, razvejava rastući sentiment protiv evra koji je prisutan u mnogim zemljama.
Rast podrške evru:

Pa ipak, i pored svega, sa evrom nije baš sve kako treba – što priznaju čak i njegovi najracionalniji zagovornici. Kriza EU valute u protekloj deceniji otkrila je nedostatke u njenoj arhitekturi, koju zemlje članice pokušavaju da reše. Reforma je spora – a jaz između bogatih i siromašnih država članica i dalje je velik.

GLOBALNA VALUTA

Evro je postao druga najvažnija valuta u svetu. Na njega otpada 36 odsto globalnih plaćanja i 20 odsto deviznih rezervi svih centralnih banaka, odmah iza dolara.

Evro koristi 340 miliona ljudi u 19 zemalja. Još 175 miliona ljudi izvan evrozone ga koristi ili ga vezuje za svoju valutu.

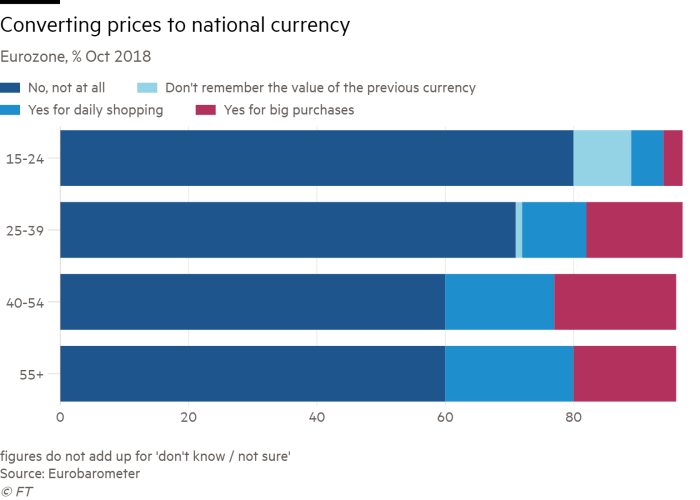
Oko 38% stanovništva evrozone nije znalo ni za jednu drugu valutu u svom životu. Proces „mentalne konverzije“ iz nekad nacionalne u današnju evro-valutu već je odavno stvar prošlosti.

U svim zemljama evrozone većina je za evro:

OBEĆAVAJUĆA PRVA  DECENIJA

U skladu sa očekivanjima, stvaranje evra povećalo je tokove kapitala unutar evrozone. Prema podacima Banke za međunarodna poravnanja, prekogranična potraživanja banaka u evrozoni porasla su sa manje od jednog biliona evra u 1998. godini na blizu 10 biliona u 2008. godini.

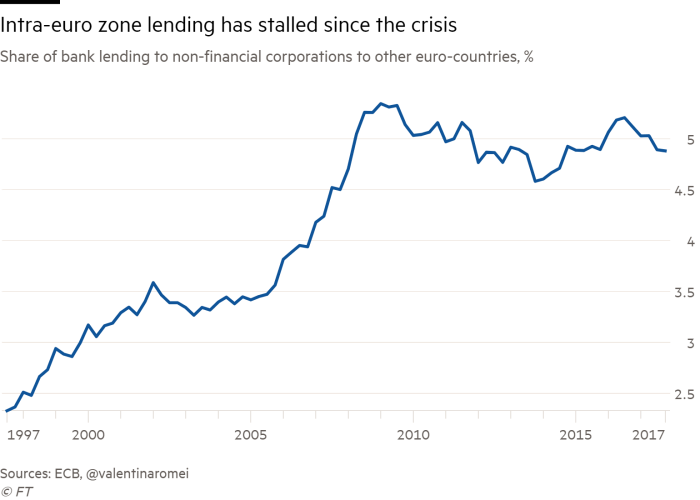
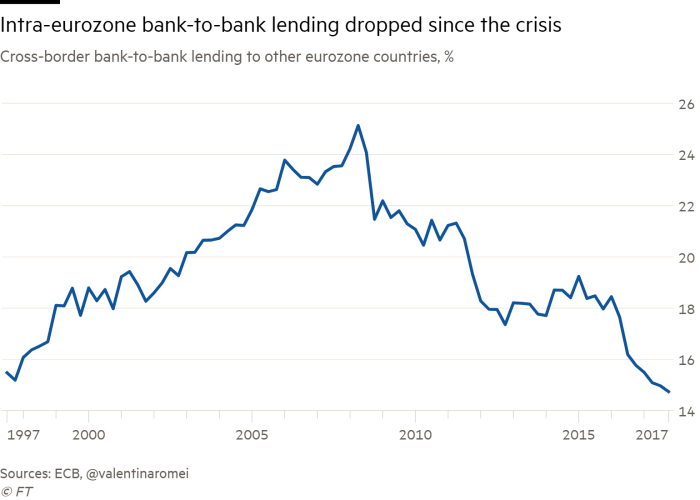
Detaljni podaci ECB-a pokazuju da je kreditiranje banaka drugim bankama u evrozoni poraslo na oko jednu četvrtinu svih bankovnih kredita u 2008. godini. Bankarsko kreditiranje preduzeća u ostalimim zemljama evrozone je u martu 2009.  poraslo do vrha svoje amplitude od 5,3 odsto svih bankarskih kredita preduzetnicima u EU.

U periodu od 1999. do 2008. godine, trgovina u evrozoni se više nego udvostručila, ali je i dalje uglavnom stabilna kao udeo u ukupnoj trgovini, uglavnom zbog rastućih trgovinskih tokova sa Azijom.

KRIZA KAO IZAZOV ZA OPSTANAK

Kada je došlo do krize u evrozoni, tokovi kapitala su se preokrenuli, dok je na tržištima rasla zabrinutost oko toga da li će se evrozona početi početi da se raspada. “Mnogi investitori su došli do zaključka da bi jedini izlaz za zemlje pogođene krizom bio da izađu iz nje”, rekao je u maju 2018. predsednik Evropske centralne banke (ECB), Mario Draghi. “Strahujući od redenominacije u valutama niže vrednosti, investitori su nastojali da rasprodaju imovinu na svojim domicilnim EU tržištima”.

Ali države članice evrozone preduzele su set raznovrsnih mera kako bi ostale zajedno. U 2010. godini je stvoren Evropski fond za finansijsku stabilnost, i to kao privremeno sredstvo za pružanje finansijske pomoći Irskoj, Portugalu i Grčkoj, brinući se za ukupne kreditne obaveze od 175 milijardi evra. Kasnije je stvoren stalni krovni fond za spasavanje, sa maksimalnim kreditnim kapacitetom od 500 milijardi evra, fond čiji je naziv Evropski mehanizmom za stabilnost (European Stability Mechanism).

EVRO DANAS: VELIKI JAZ IZMEĐU BOGATIH I SIROMAŠNIH

Oporavak je doneo konvergenciju tj ujednačavanje stopama inflacije i kamatnim stopama – mada je to bilo manje u opštem ekonomskom i socijalnom smislu, posebno među starim evro-članicama.

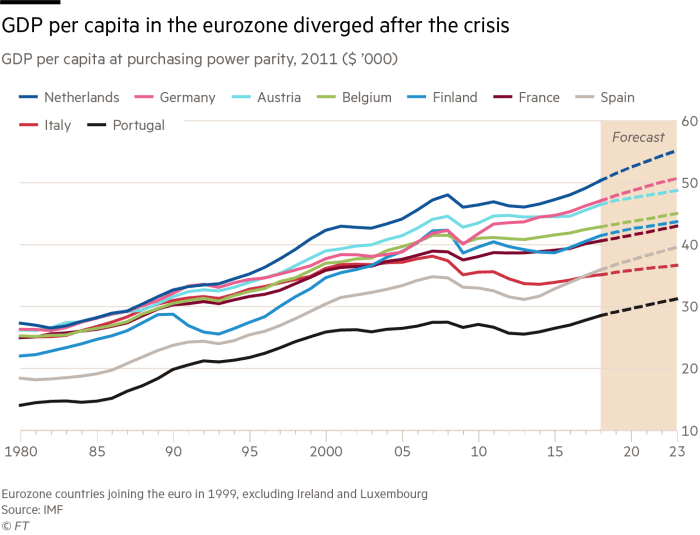
Daniel Gros, direktor evropskog političkog istraživačkog centra CEPS je u svom nedavnom radu pokazao da su nove članice evrozone iz centralne i istočne Evrope uspele da „uhvate stalnu kopču“ u smislu prihoda po glavi stanovnika, premda se “od početka finansijske krize sever dosta udaljio od juga”.

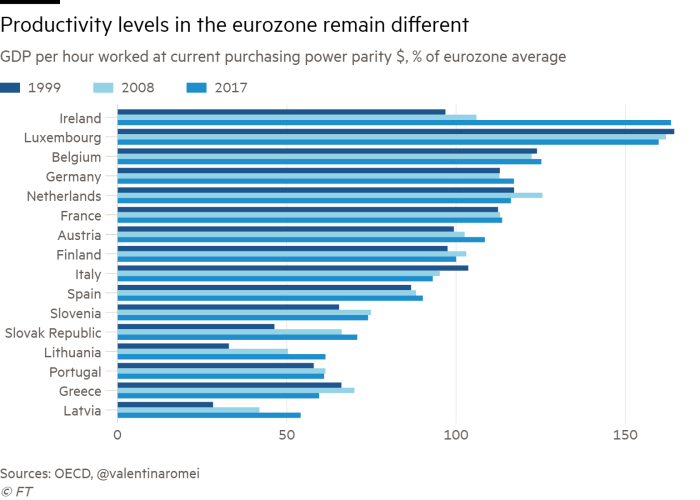
Ista divergencija tj ujednačavanje može se primetiti za indikatore kao što su realne plate, investicije i produktivnost. Prema podacima OECD-a prošle godine, radnik u Nemačkoj ili Belgiji je u jednom satu mogao da proizvede oko 70 dolara autputa: ovo je otprilike dvostruka vrednost od autputa produktivnosti u Grčkoj i Portugalu, nakon korekcije za razlike u cenama.

Nivo produktivnosti u evrozoni i dalje ostaje na neujednačenim, različitim nivoima:

 „Zemlje sa niskom početnom produktivnošću su dosledno smanjivale rast ukupne faktorske produktivnosti, doživljavajući oštrije usporavanje poslednjih godina“, navodi se u izveštaju MMF-a o približavanju evrozoni.

NEDOVRŠEN POSAO

Od svog osnivanja, države članice evrozone su preduzele brojne korake kako bi poboljšale otpornost EU valute na krize, uključujući stvaranje bankarske unije i unije tržišta kapitala. Pa ipak, i pored svega, obe unije su donekle ostale nepotpune

Nedostatak dublje finansijske integracije ostavlja manje banke u velikoj meri izložene svojoj domaćoj privredi – ali ujedno postaju sklone i smanjenju moći za uzimanje kredita, ometajući na taj način bilo kakav oporavak tokom ekonomske krize. “Međutim, ukoliko postoje prekogranične banke koje deluju u svim delovima evrozonske unije, one mogu nadoknaditi sve gubitke u regiji pogođenoj recesijom svoji, dobicima u drugoj (evrozonskoj regiji), i na taj način mogu nastaviti s pružanjem kredita dobrim zajmoprimcima”, rekao je Mario Dragi u maju prošle godine.

Predlozi Brisela o produbljivanju evropske monetarne unije kreću se od stvaranja Evropskog monetarnog fonda do uspostavljanja efikasne institucionalne funkcije Evropskog ministra ekonomije i finansija. EU se u decembru 2018. usaglasila da ojača ESM fond (European Stability Mechanism) i kreira budžet evrozone – barem u principu, ako još uvek ne i u pojedinostima.

Ovo je predznak promena koje će nastupiti u naredne dve decenije evra.

Budžetski plan je bio “malen po veličini i još uvek potpuno neadekvatan”, rekao je u jednoj svojoj napomeni Erik Nielsen, glavni ekonomista u UniCredit. “Ali Rim nije izgrađen za jedan dan, i dokle god budemo pravili (makar i najmanje) korake koji vode u pravom smeru, postojaće i nada za opstanak i dobro zdravlje evro-valute.”


Valentina Romei, London, 30. dec 2018. (Financial Times)

Mini-železnice, svetski superhit

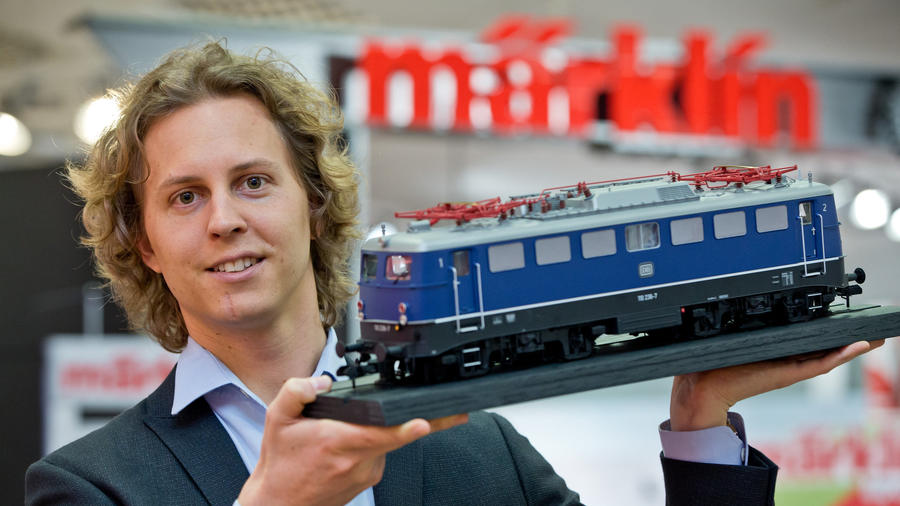
Industrija proizvodnje mini vozova u opadanju je već decenijama, ali upravo sada Marklin, evropski lider na tržištu železnica igračaka, ne može da odgovori na rastuću potražnju.

U Gupingenu, sedištu kompanije smeštenom blizu Štutgarta, Marklin se trka u privlačenju kvalifikovane radne snage s Dajmlerom i drugim auto-dobavljačima. U Đeru u Mađarskoj, Audi je ubrzao proizvodnju, ostavljajući Marklin bez kandidata za otvorene pozicije.
Oko 300 specijalizovanih prodavnica u Nemačkoj prodaje mini-železnice. Železničke šine, koje su bile postavljene u mnogim posleratnim podrumima, odavno su spakovane na tavane, zaboravljene zbog blještavijih stvari. Ali, Marklin još uvek tvrdi da se dva od svaka tri modela vozića proda u Nemačkoj. “Marklin je verovatno poznat koliko i Coca-Cola”, kaže Hal Miler, glavni urednik časopisa “Modeli železnica” iz Viskonsina.
Pojedinačni vozići koštaju stotine evra po komadu i mogu stajati u vitrinama mesecima, zbog čega su za prodavce roba koja se teška za prodaju – oni prodaju na stotine Lego setova dnevno. Ali, narasta plimni talas ka mini-železnicama. „Deca žele klasične igračke više nego išta drugo“, kaže Štefen Kan iz nemačkog Udruženja trgovaca igračkama.

Sa svojim ručno rađenim, visokokvalitetnim proizvodima, “Marklin ima dugu, dugu istoriju i jedna je od ključnih kompanija u proizvodnji modela železničkih pruga širom sveta”, kaže Miler.

Marklin je 1859. godine osnovao Teodor Fridrih Vilhelm Marklin, i najpre proizvodio kuhinje za lutke. Proširio je svoju ponudu na modele karusela i brodova. Braća Eugen i Karl Marklin preuzimaju posao 1888. i proširuju ga 1881. kupovinom proizvođača limenih igračaka “Ludvig Luc”. Te ​​iste godine kompanija je pokazala svoj prvi model voza, a narednih nekoliko godina vozovi igračke sa satnim mehanizmom postali su njihov vodeći proizvod. Marklinove inovacije postale su industrijski standardi. Krajem 1800-tih, došli su do koncepta merača, standardne širine koloseka koji omogućava proizvođačima interkompatibilnost. Marklin je 1971. godine je uveo “Z” skalu, 1:220 vozove koji se mogu koristiti u vrlo malim prostorima.

Ali usred opadajućeg interesa u novom milenijumu, kompanija je prodata Kingsbridž kapitalu 2006. godine a bankrot je proglašen 2009. godine. Kompanija je izašla iz stečaja u 2010. sa 400 zaposlenih manje.

Godine 2013. otac i sin Majkl i Florijan Siber, iz grupe Simba Diki, kupili su kompaniju. Simba Diki je poznata po tome što se zanima za brendove igračaka koji su imale bolje dane. Zapošljava 3.000 ljudi širom sveta i poseduje 20 brendova igračaka, uključujući Smobi, Čuko i Noris.

Florijan Ziber je bio Marklinov upravnik u proteklih pet godina, modernizujući fabrike u Nemačkoj i Češkoj Republici i kreirajući marketinške inicijative kao što je bonus za trgovinu oštećenim vozovima i besplatna zamena za stare šine. Strategija koja je, po prvi put u nekoliko decenija, uključila kupovinu televizijskih reklama, bila je ponovno aktiviranje kolekcionara koji su se uspavali, kao i regrutacija novih generacija fanatika za vozove-igračke na početnim nivoima, onim koji su pogodni za decu.

U fiskalnoj godini 2016. do 2017. godine, kompanija Marklin je prijavila 108 miliona evra prodaje, pri čemu je najveći deo toga bio u svojoj osnovnoj poslovnoj delatnosti; na svom vrhuncu, mogao bi se računati profit do 150 miliona evra godišnje (shodno sadašnjem obimu poslovanja). Ali, Florijan Ziber je ponovo učinio Marklin profitabilnim, a otac i sin vide svoje angažman kao dugoročnu investiciju. Simba Diki Group je izdvojila Marklin i 1.200 zaposlenih, mada je Florian Siber ostao na poziciji direktora.

Fanovi na forumima razmenjuju informacije i glasine o tome koliko se Marklinovih vozova proizvodi u Kini. Investiciona firma koja je kupila Marklin 2006. godine zatvorila je nemački proizvodni pogon, preselivši model proizvodnje vozića u Kinu, izveštava Heise, ali su razlike u kvalitetu dovele do toga da je kompanija, posle bankrota, nanovo pokrenula automatizovanu proizvodnju u Nemačkoj i Češkoj.

Marklinovi vozovi su možda skuplji od drugih proizvoda, ali su i naplativost i vrednost u preprodaji takođe viši, kaže Miler. Posedovanje modela mini-železnica je hobi koji traži stalne dopune, pa iako čitav raspored sa šinama, vozovima, kontrolnim sistemom i pejzažom može koštati nekoliko hiljada evra, ti troškovi se raspodeljuju na mesece ili čak godine. Cena čini Marklin uglavnom brendom odraslih, koji deca mogu gledati, ali ne i dirati.

Ali entuzijasti i kupci moraće da postanu i oni koji su mlađi, ukoliko industrija mini-železnica želi da opstane. Nacionalna asocijacija mini-železnica je 2017. imal oko 18.000 članova širom sveta, dok se prosečna starost njenih članova popela na 64 godine, u odnosu na 39 godina, kolika je bila pre nekoliko decenija. Modeli železnica igračaka mogli bi biti najvažniji hobi bejbi bumera – u stvari, Rod Stjuart, navodno, uvek rezerviše dve hotelske sobe kada putuje; jednu za sebe i jednu za svoju mini-železnicu.


Handelsblatt

32 jednoroga koja su se 2018. veselo propinjala Silicijumskom dolinom

Silicijumska dolina je ove godine uzgojila jedinstvenu biljku: Usred živahne američke ekonomije, venčer kapitalisti su iskovali 32 startupa u vrednosti od po najmanje milijardu dolara u Zalivskom području (Bay Area), izveštava Silicon Valley Business Journal.

Delatnosti ovih kompanija kreću se od usluga dostave hrane DoorDash do kompanije Allbirds čije patike sada obožavaju svi IT štreberi.

Evo 10 najvrednijih jednoroga koje je Silicijumska dolina iznedrila tokom 2018:

Dok dolazak novih jednoroga doživljava značajan rast, tempo inicijalnih javnih ponuda (IPO) nije se nastavio na ovaj trend. U upravo okočanoj 2018. godini je u Silicijumskoj dolini četiri puta više startapova ostvarilo status jednoroga nego što je to bilo objavljeno. Startup kompanije moraju na kraju da izađu na berzu, ili pak biti preuzeti, kako bi opravdali stratosferske procene njihove vrednosti.

To stvara neku vrstu „saobraćajne zbrke i zastoja“ među samim jednorozima. Rennaiscance Capital je objavio da je u 2018. godini 190 kompanija izašlo na berzu, što je najveći broj od 2014. godine. U 2019. godini bi ih moglo biti još više, jer su Uber, Lift i Palantir, za koje se očekuje da će se pojaviti na berzama.

CBI Insight procenjuje da u Sjedinjenim Državama već ima 150 startup firmi vrednih milijardu dolara ili više, a na međunarodnom planu još njih 144. Pa ipak, previše je onih startapova čije će finansije i nedovoljno rastuće brojke biti prepreka u očekivanjima investitora da ostvare inicijalnu javnu ponudu (IPO) a potom i listirane na berzama.

Tehnološki giganti nastavljaju da „pecaju“ manje kompanije, često po veoma visokim cenama za preuzimanje, pre nego što ih listiraju na berzi. Workday je u 2018. kupio fintech firmu Adaptive Insights samo dva dana pre nego što je imala IPO. U novembru je SAP kupio Qualtrics za osam milijardi dolara u gotovini, što je dvostruko više od očekivane javne procene njene vrednosti, a takođe samo nekoliko dana od sopstvenog izlaska a berzu.


Michael J. Coren, Quartz.com (December 27, 2018)

Kako investira 0.001% ulagača?

Porodične „filijale“ i njihove poslovne „ekspoziture“, preko kojih 0.001% najbogatijih ulaže širom sveta predstavljaju novu silu u globalnim finansijama za koje je malo ko čuo.

Razmislite o gornjim ešelonima biznisa upravljanja novcem; prva slika koja vam pada na pamet jesu ogromne privatne banke u Ženevi ili na londonskom Mejferu (Mayfair), sa mramornim holovima na ulazu i lažnim „kantrihaus“ prostorijama u rustičnom stilu namenjenim samo za  njihove probrane super-bogate klijente, kako bi se osetili ušuškani i kao kod kuće. Ali, ta slika je zastarela. Tačnije bi bilo predstaviti sebi stotine zastakljenih „kockica“ (cubicles), kancelarija u Kaliforniji i Singapuru iz kojih se ulaže u kanadske obveznice, evropske nekretnine i perspektivne kineske startup firme – a čiji zlatom optočeni patroni zabludelo i poput mesečara učestvuju u brojnim političkim olujama.

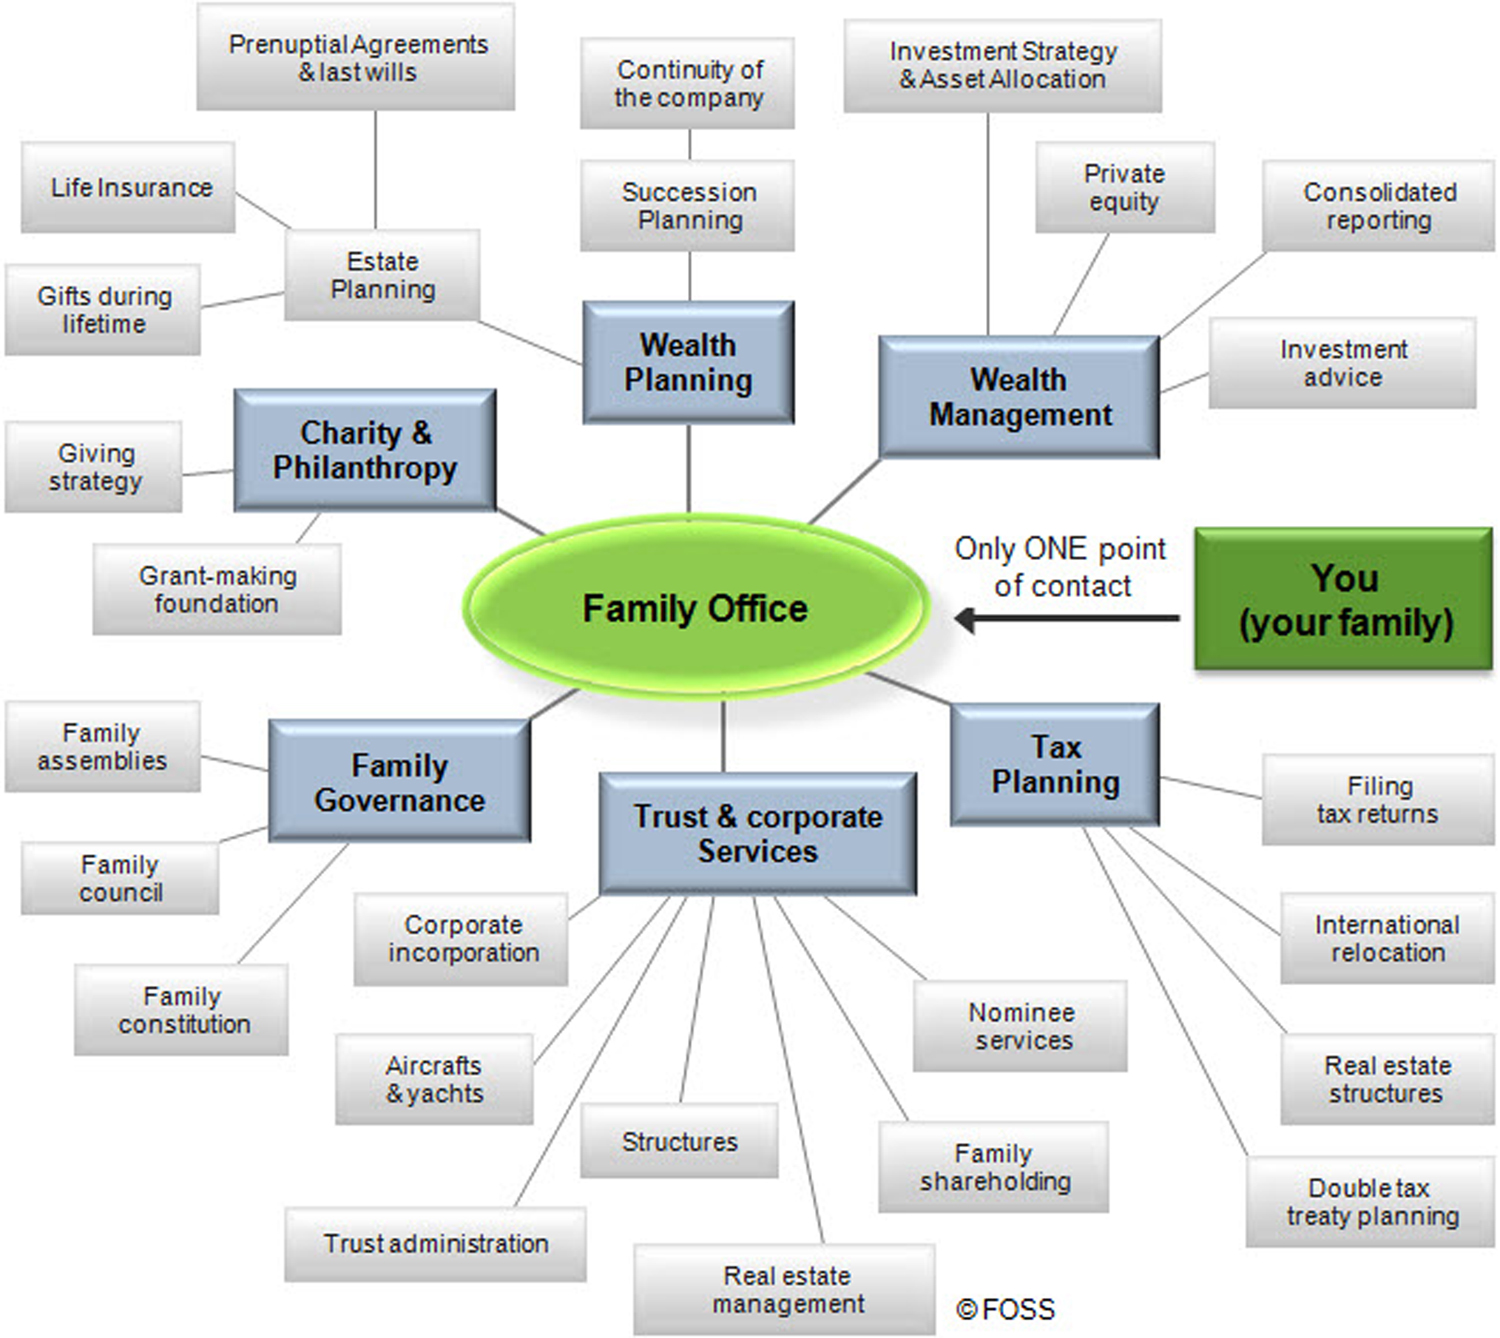
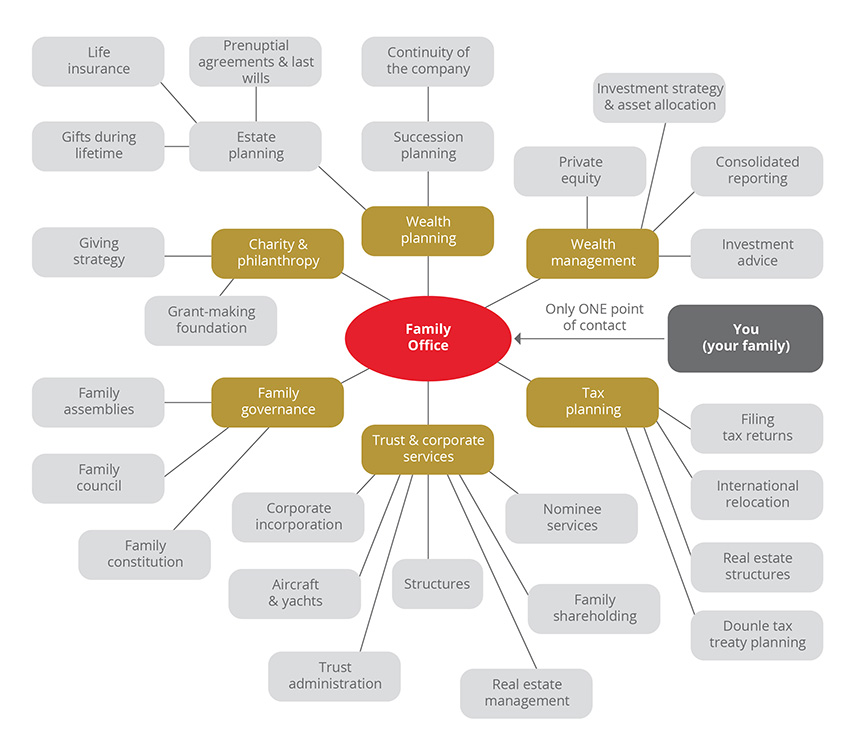
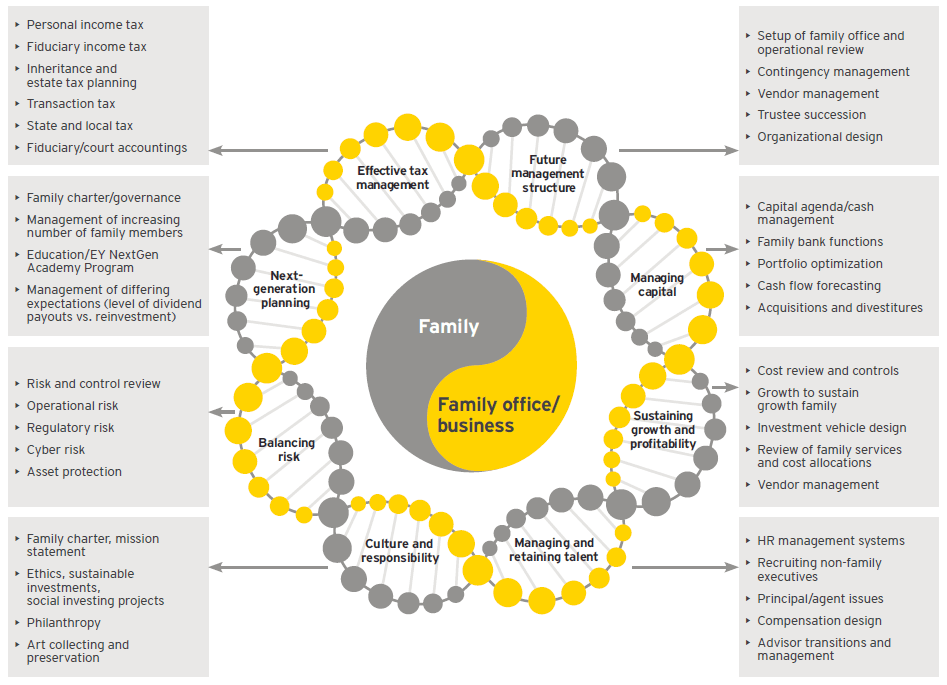
Globalne finansije se transformišu kako milijarderi postaju bogatiji i odbacuju posrednike, stvarajući svoje sopstvene “porodične kancelarije”, lične investicione firme koje se bave globalnim tržištima u potrazi za izglednim i utrživim prilikama. U velikoj meri nezapažene, ove porodične kancelarije su postale značajna investitorska sila sa do četiri triliona (evropskih biliona – hiljadu milijardi) dolara – više od hedž fondova i ekvivalemt od 6% ukupne vrednosti svetskih berzi. Pošto ovakve „porodične investicione kancelarije“ ubrzano rastu u doba populizma, ove porodične investicije predodređene su da se suoče sa neprijatnim pitanjima, naime, kako koncentrišu moć i, samim tim, podstiču nejednakost.

Ovaj koncept teško da je nov i inovativan; John D. Rockefeller je još 1822. godine osnovao svoju porodičnu kancelariju. Ovaj broj porodičnih investitorskih ofisa je u osvit trećeg milenijuma eksplodirao. Negde između 5.000 i 10.000 njih smešteno je u Americi i Evropi, kao i u glavnim poslovnim čvorištima Azije, u gradovima kao što su Singapur i Hong Kong. Iako je njihov glavni zadatak upravljanje finansijskim sredstvima, najveće kancelarije – neke od njih sa stotinama zaposlenih –  ne bave se samo prepoznavanjem dobrih investitorskih prilika već obavljaju doslovce sve zadatke: od rešavanja poreskih i pravnih problema, pa do uloge „moćnih batlera“, koji rezervišu lir-džetove ili se brinu o kućnim ljubimcima.

Troškovi donošenja ovakve ekspertize „iz palate“ znači da oni uglavnom imaju smisla samo za investicije vredne preko 100 miliona dolara, što je luksuz namenjen samo klubu najvećih investitora; to je novac koji poseduje tek 0.001% globalnog pula ulagača. Azijski tajkuni kao što je Džek Ma iz Alibabe već su stvorili prava carstva. Najveće zapadne porodične kancelarije, poput one koju je uspostavio investitor i filantrop Džordž Soros nadgledaju poslovanje nad desetinama milijardi dolara i podjednako su „mišićave“ i snažne kao i kompanije koje posluju pod kišobranom Volstrita, utrkujući se sa bankama i privatnim venčer-grupama u kupovini najvećih svetskih kompanija.

Svaki investicioni bum odraz je društva koje ga je stvorilo. Uzajamni (mutual) fond počeo je da živi sedamdesetih godina prošlog veka, posle dve decenije prosperiteta srednje klase u Americi. Rast porodičnih kancelarija odražava veliku nejednakost u (ne)posedovanju bogatstva. Od 1980. godine, udeo svetskog bogatstva u vlasništvu najvećih „teškaša“, kojih je 0.01%, porastao je satri na osam odsto. Kako osnivači porodičnih firmi dobijaju dividende ili prihode od inicijalnih javnih ponuda, oni obično preraspoređuju/ uvek nanovo azmeštaju svoju gotovinu. Međutim, od finansijske krize do danas, došlo je do gubitka poverenja u menadžere koji se bave upravljanjem eksternog novca. Bogati klijenti su detaljnije razmotrili visoke naknade privatnih banaka, a i neke prlično mračne finansijske podsticaje, i – odbacili ih.

Ovi trendovi verovatno neće tek tako nestati. Broj milijardera još uvek raste – zabeleženo je da je prošle godine na globalnu investitorsku scenu stupilo 199 novih milijardera. U zemljama brzog ekonomskog razvoja, stariji preduzetnici koji su svoje firme stvorili tokom privrednog buma nakon 1990. godine se spremaju da ova svoja poslovna ulaganja danas dobro naplate, dok u Americi i Kini mlađi tehnološki preduzetnici uskoro mogu da pokrenu svoje kompanije, oslobađajući novi talas gotovine namenjene reinvestiranju. Zbog toga, težina porodičnih investitorskih kancelarija u finansijskom sistemu će se verovatno dodatno povećati. I, kao što je to po pravilu slučaj, prigovori na njih će eksponencijalno rasti. Najočigledniji među ovima su ujedno i najmanje ubedljivi: porodične kancelarije su te koje su stvorile nejednakost. One su posledica (nejednakosti), a ne njen uzrok. Ipak, i pored svega, prisutna je zabrinutost – a posebno u vezi razloga zbog koji se valja zabrinuti.

Prvi prigovor je da porodične kancelarije mogu ugroziti stabilnost finansijskog sistema. Kombinacija veoma bogatih ljudi, uz teško raspoznatljiv smer ulaganja i netransparentnost tržišta mogu, zajedno smešani, biti i te kako eksplozivni. LTCM, hedž fond od 100 milijardi dolara podržan od super bogatih – a pritom i nobelovaca iz ekonomije! – urušio se 1998. i gotovo da je srušio Volstrit pre 20 godina. Procenat bogatih ljudi spao je na neslavnu i sramnu piramidalnu Ponzijevu šemu koju je vodio Bernie Madoff, koja se srušila 2008. godine. Ipak, kako stvari stoje, porodične kancelarije trenutno ne izgledaju kao sledeća katastrofa koja iza ugla čeka da se desi. Trenutna dugovanja ovih kancelarija odgovara brojki od 17% njihove imovine, što ih čini jednim od najmanjih učesnika na globalnim tržištima. U ukupnom bilansu, ove kancelarije i njihov ulagački kapital čak mogu da predstavljaju stabilizujući uticaj na globalna tržišta. Njihova sredstva obično se raspoređuju tokom decenija, čineći ih daleko otpornijim na napade panike na finansijskim tržištima od banaka i brojnih hedž fondova.

Tu je i bojazan da bi snaga porodičnih kancelarija bogatih mogla prevagnuti nad ostatkom ekonomije i privredno-finansijskih potencijala. A ova opcija predstavlja realnu mogućnost: da je Bil Gejts ulagao isključivo u Tursku, sada bi držao 65% berzanskih akcija ove zemlje. Pa ipak, obično je cilj diverzifikovati poslovne rizike (po starom dobrom principu „ne stavljaj sva jaja u jednu korpu“), a ne koncentrisati moć samo na jednu kartu: ulagački kapital od prvobitnog porodičnog biznisa se po običaju raspoređuje u široko rasprostranjen portfolio. Ulaganja porodičnih kancelarija su manje koncentrisana nego što je to slučaj sa uobičajenim upravljanjem investitorskim portfoliom, kojim dominira nekoliko firmi (kao što je BlackRock). U poređenju sa većinom fond-menadžera, porodične kancelarije su za sada dobrodošle, uključujući njihov dugoročni investitorski horizont, kao i izraziti apetit za startup kompanije.

Tu je i treća opasnost, ona čiji je uticaj najpogubniji: porodične kancelarije mogu imati privilegovan pristup informacijama, poslovima i poreskim šemama, omogućavajući im da prevaziđu obične investitore. Za sada nema dovoljno dokaza (za zloupotrebu nastalu pristupom osetljivim informacijama). Prosečna porodična kancelarija imala je finansijski povraćaj od 16% u 2017. godini, u poređenju da 7% u 2016. godini, prema podacima analitičke firme Campden Wealth – po ovim performansama, njihov povraćaj uloženog blago zaostaje za povraćajem prisutnim na svetskim berzama. Bez obzira na sve, tajkuni su u globalnim okvirima dobro povezani. Porodične kancelarije postaju sve složenije – uzgred, trećina njih operiše sa bar dve poreske rutine radi što boljeg „eskiviranja“ istog. A nezajažljivi brokeri i banke odmotavaju crveni tepih kojeg podastiru za ovakve povlašćene pojedince i njihov kapital – za pokretanje, recimo, poslova sa nekretninama koji nisu dostupni običnim investitorima. Ukoliko bi ovakve prakse pustile preduboke korene, utirući put nepošteno stečenim prednostima usled zloupotreba „iza zatvorenih vrata“, njihov bi efekat, kumulativno tokom decenija, učinio da nejednakost u (ne)posedovanju bogatstva poprimi katastrofalne razmere.

Bogati otkrivaju svoj stil ulaganja: „sam svoj majstor“

Odgovor treba potražiti u dodatnom oprezu i predostrožnosti, kao i transparentnosti. Većina regulatora, trezora i poreskih organa su početnici kada se radi o porodičnim kancelarijama, ali se, na kraju krajeva, mora obezbediti poštovanje pravila o trgovanju putem interneta, kao i jednakom i nepristrasnom servisiranju klijenata od strane dilera i pravednom paritetu u tretmanu oporezivanja. A oni bi trebalo da podstiču porodične kancelarije sa imovinom od preko, recimo, 10 milijardi dolara za objavljivanje izveštaja o svom radu. U svetu koji je nakon 2008. godine postao izrazito sumnjičav za privilegije ma koje vrste, velike porodične kancelarije imaju i te kakav interes da povećaju sopstvenu transparentnost. One bi, zauzvrat, trebalo da rade bez uznemiravanja sa strane.

Ove kancelarije bi, možda, čak, imale čemu da poduče sve te horde menadžera koje na finansijskim tržištima rade za uobičajene, „obične“ investitore od kojih bi mnogi, kad uporede svoje mesečne zarade sa platama menadžera privatnih kancelarija, poželeli da, poput njih, otkače sve finansijske posrednike).


The Economist

Vina koje ćemo piti 2019. godine

Lettie Teague, vinski entuzijasta u Volstrit džornaluLettie Teague, vinski entuzijasta u Volstrit džornalu

Vino u limenkama? To je bilo tako uobičajeno ove 2018… a sada je trenutak da se radujemo onome što je predstoji. Lettie Teague, vinski entuzijasta i kolumnistkinja Volstrit džornala podelila je sa čitaocima svoje osvrte kako optimalno „upijati“ dobra vina u narednoj godini: tu je pozamašna lista boca koje treba uzeti u obzir i tokom ovogodišnjih prazničnih proslava.

Ponovo je došao trenutak za rekapitulacije, tako uobičajene na izmaku stare a u osvit nove godine. Tada i vinski znalci u svim medijima sastavljaju liste vina koja su u poslednjih 12 meseci konzumirali s najvećim zadovoljstvom ili, pak, najizraženijim žaljenjem, praveći vinske preporuke za narednu godinu. Možda će enofili odlučiti da piju više (ili manje) vina proizvedenih u određenim regionima ili od određenog grožđa; možda će se limenke, koje su se dosad činile kao toliko pametan način za pakovanje vina sada bolje uklapati u Bud Light.

Tokom pisanja svoje nedeljne kolumne “O vinu“ (On Vine) za rubriku „Off Duty“, navela sam koliko sam uživala u brojnim nezaboravnim bocama tokom ove 2018. godine – nedavno sam bila u poseti italijanskom Pijemontu, domu Barola i Barbareska. Proletos, putovanje u nemačku dolinu Mozel bilo je oličeno obiljem boca sjajnog rizlinga. Otkrila sam sjajna čileanska vina koja se uklapaju u razumni kućni budžet (kvalitetni Kaberne po niskim cenama), italijanski region Marke (Marche), gde se vratio Verdicchio) i francuski Makonez (Mâconnais, dragulj iz Burgundije koji je dosad bio ispod radara). Bilo je, naravno, nekoliko vina koja bih volela da što pre zaboravim – uključujući i neka preterano ružičasta, ili preterano slatka, ili pak neka sa smešnim imenima koja sam probala samo zbog onih priča naštampanih na etiketama, a koje su bile namenjene pre svega ženama (ali ne i ovoj!). Na osnovu lekcija i pouka od prošle godine, došla sam do liste onih vina koja više-manje planiram da pijem naredne godine (spojler: ružičasta vina su na oba spiska!). Naravno da ne morate da čekate januar kako biste uživali u preporučenim bocama. Ima li, na kraju krajeva, boljeg načina da priredite prazničnu gozbu ili nazdravite novoj godini?

Pijte manje Kaberne Sovinjon a više Kaberne Frank

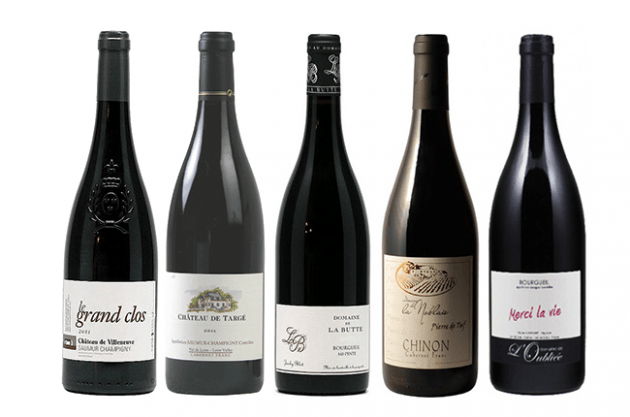
Ove dve sorte crvenog grožđa su usko povezane – jedna je, zapravo, genetski roditelj drugog – i oba su prilično rasprostranjena. Ali, samo je Cabernet Sauvignon postao svetski poznat, dok je Cabernet Franc postao… pa, poštovan. I Kaberne frank (roditelj) i Kaberne sovinjon su poreklom iz bordoških vinogorja u Francuskoj, a obe sorte posebno dobro rade u hladnijim, marginalnijim i „skrajnutim“ klimatskim područjima kao što su dolina Loare, u Virdžiniji ili Nort Forku na Long Ajlendu. Kaberne Frank iz tih oblasti takođe se posebno dobro uparuje sa hranom, zahvaljujući harmoničnoj ravnoteži između kiselosti i voćne komponente.

Bio sam u posedu nekih boca sjajnog Kaberne franka iz države Vašington (vinogorje Sevidž Grejs), Virdžinije (vinogradi Kezvik) i Nort Forka (podrumi Bedel), i radujem se što ću u narednoj godini imati više Kaberne franka poreklom i iz drugih američkih država.

Najbolja boca: Cabernet Franc, Bedell Cellars, North Fork Long Island, berba 2016. Cena: $24

Vinar Ričard Olsen-Harbič je poklonik Kaberne franka. “Sazreva ranije i po svemu ima dosledniju liniju od Kaberne sovinjona”, objašnjava Harbič. On posebno voli ovu sortu grožđa u hladnijim godinama, kao što je to bila pretprošla (2016). Ovo vino je obeleženo notama tamnog voća i začina, živahnom kiselinom i mineralnom završnicom.

Pijte manje svetlu provansalsku ružicu a više tamnije ružice

Ako vina mogu da zarade poene na čistu popularnost, onda bi sorte svetlog rozea lako osvojile 100 poena. Leti gotovo da je nemoguće izbeći ispijanje vrsne, svetle ružice bukea koji asocira na ukus breskve i lososa. Provansalski vinari su usavršili ovu svetlu nijansu, a vinari u drugim delovima sveta su je prihvatili kao svoju. Kao rezultat toga, na ružičasta vina koja su različita po boji – to jest, od tamno ružičaste do skoro crvene – gleda se sumnjičavo i čak se izbegavaju. Jedan od razloga je ta uvek nanovo obnavljana predrasuda – naime, da njihova tamna boja znači da takve sorte poseduju veći procenat alkohola (što nije istina) ili da će biti pretežno taninska, tj oporija (što je ponekad istinito, a ponekad ne), ili da su manje svestrana u kombinaciji sa hranom (što definitivno nije istina, posebno u zimskom periodu i uz jela za hladniji period godine).

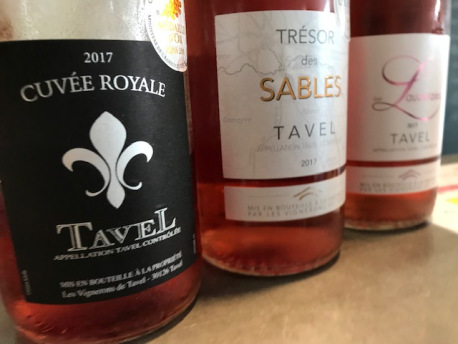
Tamne ružice su savršene za ovo doba godine; Zašto se ne odlučite za jedno takvo umesto za crveno? Regija Tavel u južnoj Francuskoj je poznata po tamnim ružicama napravljenim od Grenaša i Siraa, ali Španija, Južna Afrika, Kalifornija i Oregon – što su samo neka od mnogih drugih mesta gde se mogu naći sjajne sorte tamnog rozea. Jedna od mojih skorašnjih favorita je Tavelova ružica koja se prodaje po skromnoj ceni, a koju proizvodi dobro poznata lokalna zadruga.

Najbolja boca: Tavel ružica,  Les Lauzeraies, Les Vignerons, berba 2017. Cena: $14

Vinska regija Tavel u južnoj Roni ima dugu istoriju proizvodnjeo, suvih ružica punog ukusa, duboke tj tamne boje – ružice za koje se kaže da su ih voleli kraljevi ali i Onore de Balzak. Ovo “Lauzeraies” punjenje iz Tavelove vinske kooperative je sočno, sa mineralno-zemljanom završnicom – sjajan rosé za topli letnji dan ili hladnu zimsku noć.

Pijte manje Prosecco, a više engleskih penušavih vina

Nisam toliko lično protiv proseka koliko me njegova sveprisutnost smara. Sa svojom sve većom popularnošću, Prosek je jednostavno previše prisutan za moj ukus. Svaki vlasnik restorana, ugostitelj i poznatiji vinski domaćin kojeg poznajem je čini mi se preterano zaljubljen u talijanske iskre iz Veneta. Želim da popijem nešto neobično, nešto novo i stvarno posebno, kao što je penušavo vino iz južne Engleske.

Englesko penušavo vino je lakše naći nego ikada ranije u velikim prodavnicama vina. Ne znam da li je to zahvaljujući dobrom marketingu ili dobrom kursu, ali vina koja sam do sada probala su zaista dobra, mada možda malo skupa: oko 40-60 dolara po boci. Ali, kao što je engleski uvoznik penušavih vina Jan Primrouz naglasio, “Engleska nije jeftino mesto za proizvodnju vina.” Engleska penušava vina su proizvedena od istog grožđa kao i većina penušavih vina iz Šampanje (Šardone, Pino noar…) i potiču  uglavnom iz južne Engleske (uglavnom iz vinograda u okolini Kenta), ona su tokom godina postajala sve bolja i bolja, čak privukavši pažnju i investicije poznatih francuskih kuća koje se bave proizvodnjom šampanjaca kao što su Pommery i Taittinger.

Najbolja boca: Exton Park Brut (proizvedena od razlčitih berbi). Cena: $45

Mešavina Pinoa noar i Šardonea, ovo bujnog, kremastog vina jednog od vodećih proizvođača penušavih vina u Engleskoj je ukusno i lako klizi niz grlo. Ovo vino nije sasvim suvo već je divan, voćni aperitiv – a da ne spominjem kako odlično ide uz „čašicu razgovora“.

Pijte manje vina iz limenki a više iz velikih (magnum) staklenki

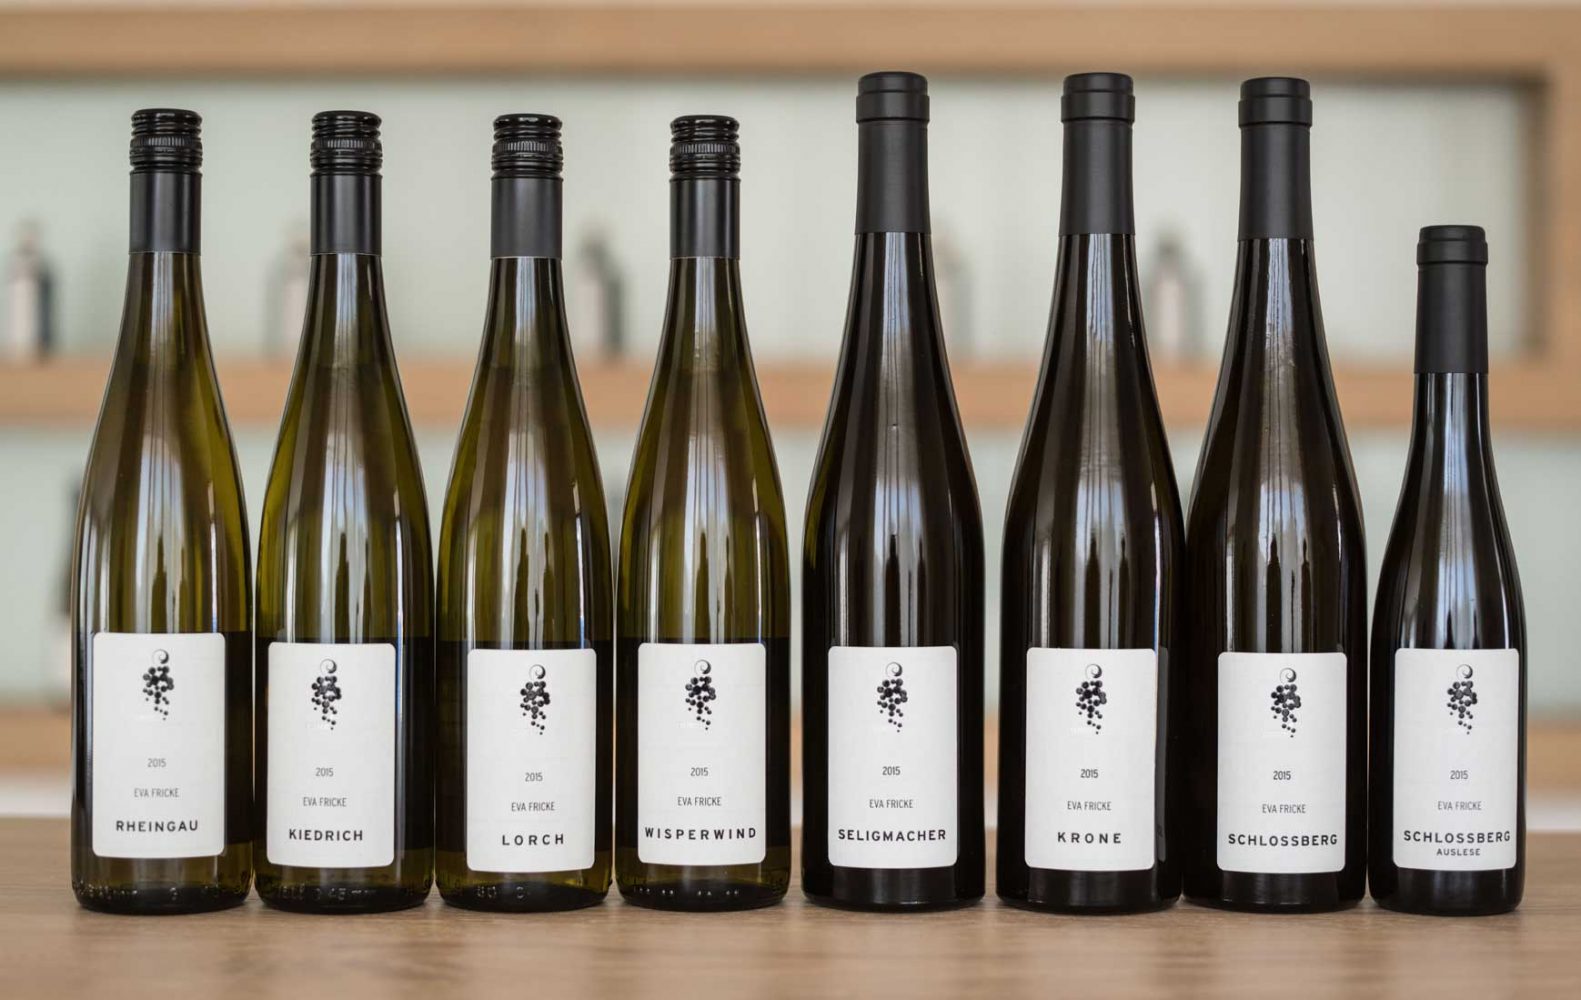
Ako ne verujete da je vino u magnumu daleko intrigantnije od vina u konzervi, mogu li vam predložiti sledeći eksperiment: Donesite na zabavu paket od šest limenki vina i jednu magnum bocu i pogledajte šta je prisutnim zvanicama privlačnije. Naravno, magnum (boca dvostruke veličine) mora biti kvalitetno vino, a ne velika, preglomazna staklenka jeftinog kiseljaka iz nekog supermarketa. Da bi se postigao maksimalan vizuelni i čulni efekat, posavetovala bih vas svoju sreću okušate sa magnum staklenkom rizlinga. Duga, konusna boca rizlinga zagarantovano privlači pažnju svakog pravog sladokusca, a vino će zadovoljiti i ako je od tako dobrog proizvođača kao što je Eva Frike, jedna od zvezda nemačke regije Rajngau (Rheingau).

Najbolja boca: 2016 Eva Fricke Riesling, Mellifluous Elements, berba 2016. Regija Rajngau, Nemačka. Cena: $50

Laganog do srednjeg tela, suvo, sa pikantnom, sočnom notom limete, ovaj rizling možda nije složen ali je svakako ukusan. Eva Fricke je, pre svog povratka u rodnu Nemačku, radila na prestižnim vinskim imanjima širom sveta.

Pijte manje Sovinjon blan a više Šenin blan

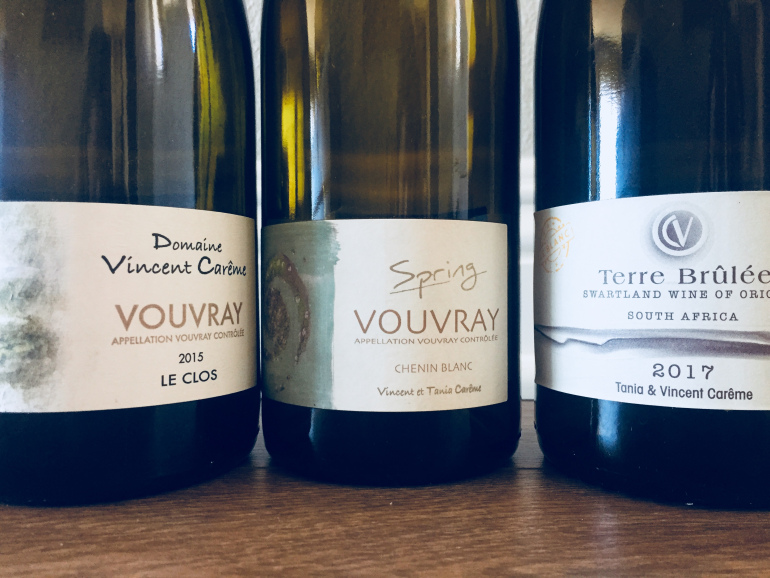
Volim Sovinjon blan sa svih meridijana – sa Novog Zelanda, iz kalifornijske doline Napa, ili iz Sancerea – ali ga je, naprosto, previše. A ponekad sorte Sovinjon blana iz ovih krajnje različitih mesta imaju neverovatno sličan ukus. Osim toga, ova sorta grožđa nema neki posebno raznolik profil ukusa. U osnovi postoji jedna verzija vina – za razliku od Šenin blana (Chenin Blanc), sorta koja može biti slatka ili suva, mirna ili iskričava, ili negde između. Obe sorte grožđa su poreklom iz doline Loare u Francuskoj, gdje je Chenin Blanc posebno lep u regijama poput Vovreja (Vouvray), Somura (Saumur) ili Anžua (Anjou). Chenin Blanc se, međutim uzgaja i u drugim delovima sveta, uključujući i Južnu Afriku, gde je najzastupljenija sorta belog grožđa.

Holandski doseljenici su još u 17. veku zasadili grožđe oko Rta dobre nade, i dali su mu nadimak Steen; sve do 60tih godina prošlog veka, potonje generacije južnoafričkih vinogradara nisu shvatile da je to, zapravo, Šenin blan. Iako je zadnjih decenija Sovinjon blan bio sve intenzivnije sađen, u Južnoj Africi je na sreću još uvek značajno zastupljen i Chenin – a cena mu je odlična.

Najbolja boca: Tania & Vincent Carême, Terre Brûlée Chenin Blanc, Blanc Swartland Južna Afrika. Berba 2017. Cena: $14

Ovo je sveža, dobro izbalansirana, srednje jaka, suva bela sorta s notama kruške i limete i čvrste zemljane note. Divan izdanak sorte grožđa koju odgaja južnoafrički bračni par. Više informacija o ovom vinu možete pročitati u magazinu Food & Drink.

WSJ

Facebook razvija svoju kriptovalutu za prebacivanje novca preko WhatsAppa

Facebook Inc. radi na izradi kriptovalute koja će omogućiti korisnicima prenos novca pomoću WhatsAppa, aplikacije za razmenu poruka, objavio je Bloomberg nakon razgovora s osobama upoznatima s planom.

Facebook ovim proizvodom cilja na indijsko tržište. Kompanija razvija “stablecoin”, tip digitalne valute vezan za američki dolar, kako bi se smanjila njena volatilnost, odnosno oscilacija vrednosti. Bloombergu su to ispričali zaposlenici koji su tražili anonimnost.

Facebook je daleko od puštanja stablecoina na tržište, jer još radi na razvoju zaštite njegove vrednosti, prenosi Seebiz.

Očekivalo se da će Facebook ponuditi finansijske usluge nakon što je 2014. godine zaposlio predsednika PayPala Davida Marcusa kao menadžera aplikacije Messenger. Marcus je u maju postao menadžer blockchain inicijativa kompanije, o čemu se nije raspravljalo u javnosti. Facebook sada ima oko 40 ljudi u grupi za blockchain, prema naslovima zaposlenih na LinkedInu, zaključio je Bloomberg.

“Kao i mnoge druge kompanije, i Facebook istražuje načine iskorišćavanja snage blockchain tehnologije. Ovaj novi mali tim istražuje za šta se sve može primeniti. Ništa više ne možemo (javno) da podelimo”, izjavio je portparol kompanije u saopštenju.

WhatsApp, šifrirana aplikacija uza mobilne poruke koja je u vlasništvu Facebooka, popularna je u Indiji, gde ima više od 200 miliona njenih korisnika. Indija ima 480 miliona korisnika interneta, a više ih ima jedino Kina. Očekuje se da će taj broj porasti na 737 miliona do 2022. godine.

Spomenuta država je i među vodećima po broju doznaka iz inostranstva. Prema podacima Svetske banke, u Indiju je 2017. godine poslato iz inostranstva 69 milijardi dolara.

Tokom protekle godine pojavilo se puno projekata vezanih za stablecoin. U jednom trenutku bilo ih je više od 120, prema podacima web stranice Stable.Report. Koncept stablecoina je stvaranje digitalnih valuta koje će biti stabilnije od, na primer, bitcoina, a time i jednostavnije za čestu kupovinu.

Ideja se pokazala teško ostvarivom, što potvrđuje i nedavna propast jednog od projekata visokog profila. Projekt stablecoina pod imenom Basis nedavno je ukinut, a nakon osam meseci rada na pokretanju te digitalne valute.

U izveštaju Bloomberga se spominje i da je najslavniji stablecoin Tether, takođe, okružen kontroverzama. Njegovi tvorci tvrde da je svaki Tether vezan za američki dolar. Međutim, kompanija odbija sprovođenje revizije, što pojačava sumnje u istinitost tih tvrdnji.

Facebook koji ima 2,5 milijardi globalnih korisnika, više od 40 milijardi dolara godišnjeg prihoda i veće iskustvo u pravnim pitanjima, može imati i veći uspeh u izradi stablecoina.


ekonomski.net

Svetskih top 10 u veštačkoj inteligenciji

Prema kineskom izdanju Harvard Business Review, Robin Li Janhong, izvršni direktor kineskog internet pretraživača Baidu ušao je na listu Global Top 10 AI Figures kao trećeplasirani, odmah iza Eplovog CEO-a Tima Kuka i CEO-a kompanije Majkrosoft, Satje Nadele.

Robin Li je u prvom planu, kao i arhitekta kineske industrije veštačke inteligencije, piše u izveštaju HBR-a. On je prvi u svetu sačinio otvorenu internet-platformu za autonomnu vožnju, promovišući razvoj sektora pametne vožnje u Kini ali i globalno.

Evo 10 najvećih u svetu u domenu veštačke inteligencije.

10 Demis Hassabis, osnivač kompanije DeepMind

09 Elon Musk, CEO kompanije Tesla CEO

08 Jensen Huang, CEO kompanije Nvidia

07 Mark Zuckerberg, CEO kompanij Facebook

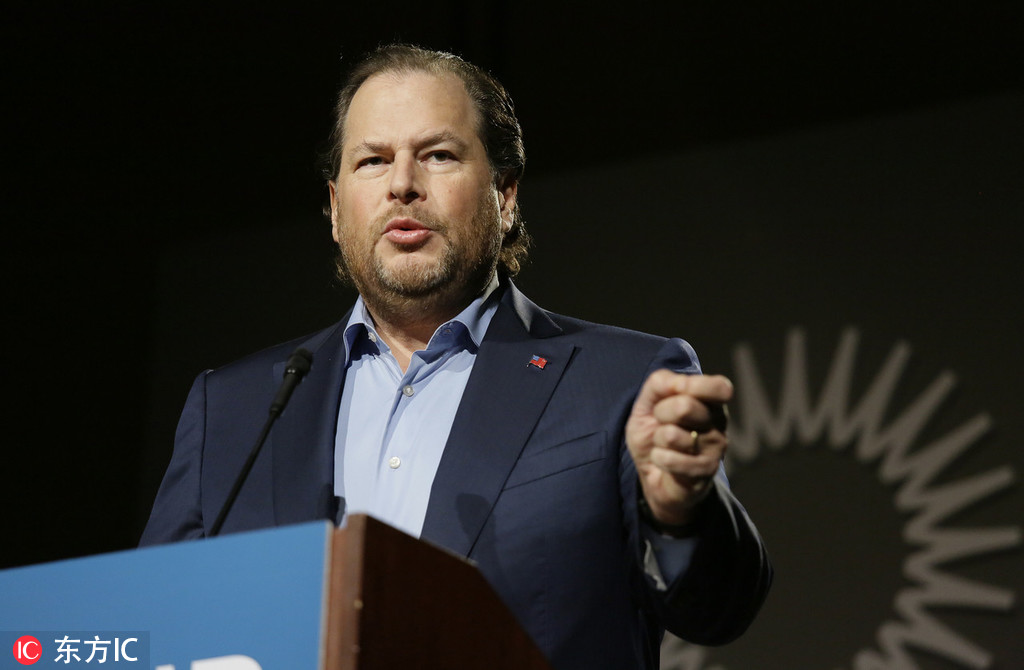
06 Marc Benioff, CEO kompanije Salesforce

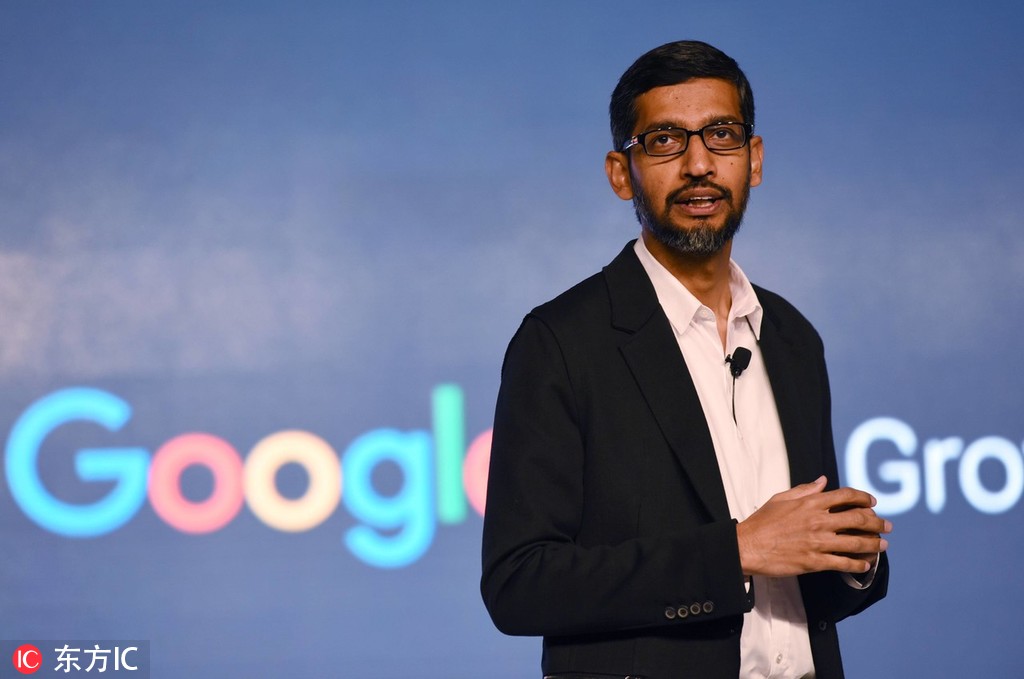
05 Sundar Pichai, CEO kompanije Google CEO

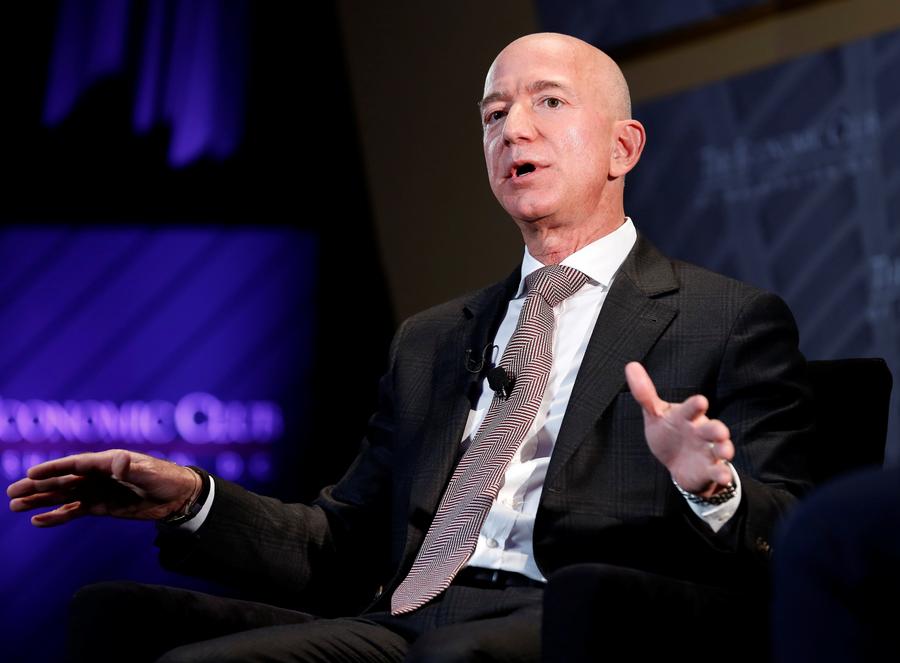
04 Jeff Bezos, CEO kompanije Amazon

03 Robin Li Yanhong

02 Satia Nadella, CEO kompanije Microsoft

01 Tim Cook, CEO kompanije Apple

China Daily